Rapport macro
Midterms : de l'euphorie à la débâcle des semi-conducteurs en 48 heures
Mercredi, Wall Street a salué un Congrès démocrate qu'elle croyait condamné à l'immobilisme. Jeudi, les appels à un moratoire sur les data centers ont fait plonger les valeurs de l'intelligence artificielle. Récit d'une semaine où la facture d'électricité est devenue un sujet boursier.
Rédigé par Melvin Eyrard · mis à jour le
L'aile du Sénat au Capitole, à Washington. Photo : Architect of the Capitol, domaine public, via Wikimedia Commons.
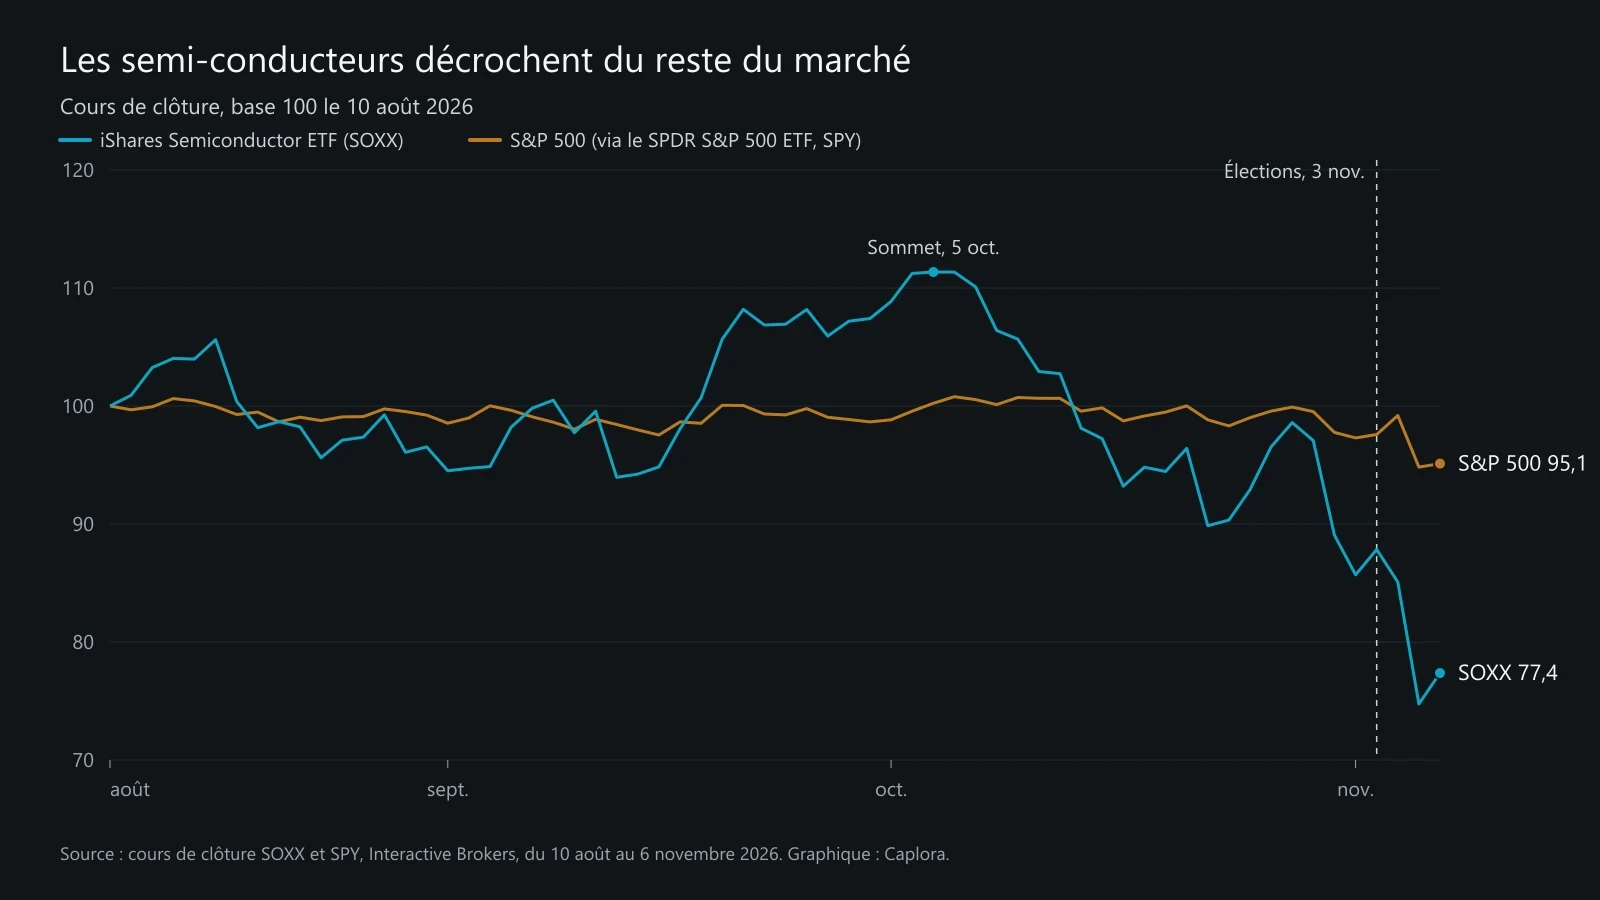
Mercredi 4 novembre, 16 heures à New York. Le Dow Jones termine à 53 356 points, en hausse de 3,03 %. C'est sa meilleure séance au lendemain d'élections de mi-mandat depuis 1982. Vingt-quatre heures plus tard, il a rendu 1 830 points, le Nasdaq est entré en correction et l'indice des semi-conducteurs de Philadelphie a perdu 12,2 % en une séance, sa pire journée depuis avril 2025.
Entre les deux, les comptes des entreprises n'ont guère changé, à l'exception de résultats décevants de Qualcomm. C'est la lecture du scrutin qui a basculé. Il a d'abord vu dans la victoire démocrate un Congrès paralysé, donc inoffensif. Puis il a écouté ce que disaient les nouveaux élus, dont beaucoup ont fait campagne contre la construction de data centers.
Ce qu'il faut retenir
- Les démocrates prennent la Chambre et le Sénat : au moins 259 sièges sur 435 selon NBC News, au moins 54 sur 100 selon CBS News. L'Alaska et le Mississippi comptent encore leurs bulletins.
- Mercredi, le S&P 500 gagne 1,58 % sur la promesse d'un gouvernement divisé. Les semi-conducteurs, eux, reculent déjà.
- Jeudi, les appels à un moratoire national sur les data centers font chuter Nvidia de 9,3 %, AMD de 17,3 % et Micron de 17,5 %.
- Donald Trump garde son veto. Le vrai pouvoir de freinage se trouve dans les États, au Texas d'abord.
Mardi soir, le Texas bascule
Le premier signal est venu du Texas. Mardi soir, l'Associated Press déclare James Talarico vainqueur de l'élection sénatoriale face au républicain Ken Paxton. Avec environ 55 % des voix selon le décompte de Decision Desk HQ, il devient le premier démocrate élu sénateur du Texas depuis 1988 et met fin à plus de trente ans de victoires républicaines dans les scrutins à l'échelle de l'État. Le même soir, la démocrate Gina Hinojosa bat le gouverneur sortant, Greg Abbott.
Au Sénat, les démocrates reprennent sept sièges : le Texas, la Caroline du Sud (Annie Andrews), le Kansas (Adam Hamilton), le Maine (Troy Jackson, qui bat Susan Collins), l'Iowa (Josh Turek), l'Ohio (Sherrod Brown) et la Caroline du Nord (Roy Cooper). Ils conservent la Géorgie, le New Hampshire, le Michigan et le Minnesota. Deux sièges restaient indécis jeudi soir. En Alaska, Mary Peltola devançait le sénateur Dan Sullivan d'environ 600 voix. Au Mississippi, Scott Colom menait d'environ 1 800 voix face à Cindy Hyde-Smith, avec quelque 20 000 bulletins encore à dépouiller selon le président du parti républicain de l'État.
À la Chambre, NBC News projette au moins 259 sièges démocrates, une trentaine de circonscriptions restant à attribuer. Hakeem Jeffries est en position de devenir président de la Chambre. Le scrutin tombe alors que la popularité de Donald Trump est mesurée à 38 % par CBS News. Le président a répondu sur Truth Social que les républicains auraient gagné « dans un raz-de-marée » s'il avait été lui-même candidat. Le chef des républicains du Sénat, John Thune, s'est consolé par écrit : « Heureusement, nous avons toujours le président Trump à la Maison-Blanche. »
« Les jours du Sénat suppliant de Trump sont terminés. »
Mercredi, le marché achète la paralysie
La première réaction de Wall Street a suivi un vieux réflexe : un président d'un parti et un Congrès de l'autre, c'est moins de lois, donc moins de surprises. Le S&P 500 clôture à 7 688,62 points (+1,58 %), sa deuxième plus forte hausse au lendemain de midterms depuis 1982, derrière 2018. Le Nasdaq Composite gagne 1,44 %. L'indice de volatilité VIX recule d'environ 20 %, à 16,63. Le pétrole décroche, le WTI perdant près de 8 % à 88,48 dollars, porté par l'espoir d'une détente dans la guerre avec l'Iran. La santé mène la hausse, sur l'idée que les démocrates rétabliront une partie des aides à l'assurance maladie.
En Europe, le mouvement est le même. Le matin, l'Euro Stoxx 50 gagne 0,8 %, l'euro monte de 0,5 % à 1,1247 dollar et l'or prend 2,7 % à 4 035 dollars l'once. La défense, elle, recule : BAE Systems perd 5,2 % et Rheinmetall 3,2 %, sur la crainte d'une hausse plus lente des dépenses militaires américaines.
Sous la surface, une rotation
Les semi-conducteurs, pourtant, n'ont pas suivi. L'ETF iShares Semiconductor (SOXX) termine mercredi en baisse de 3,1 %. Le détail des gagnants et des perdants dit tout. Meta, Alphabet, Amazon et Microsoft prennent chacun plus de 4 % en séance. Dans le même temps, GE Vernova, qui fabrique les turbines des centrales électriques, recule d'environ 10 %, Constellation Energy de 6 %, et les loueurs de puissance de calcul CoreWeave et IREN de 9 % et 11 %.
La logique est comptable. Les dépenses d'investissement des géants du numérique sont le chiffre d'affaires de leurs fournisseurs. Un frein politique à la construction de data centers protège la trésorerie de ceux qui paient, et menace le carnet de commandes de ceux qui encaissent. Aditya Bhave, économiste chez Bank of America, rappelle que l'investissement lié à l'IA progresse à un rythme réel annualisé de 26 % depuis le début de 2025, une vague « symptomatique d'un surinvestissement ».
| Indice | Mercredi 4 | Jeudi 5 | Vendredi 6 | Sur la semaine |
|---|---|---|---|---|
| S&P 500 | +1,58 % | −4,4 % | +0,3 % | −2,7 % |
| Nasdaq Composite | +1,44 % | −5,5 % | +1,1 % | −3,4 % |
| Dow Jones | +3,03 % | −3,4 % | −0,5 % | −0,9 % |
| iShares Semiconductor (SOXX) | −3,1 % | −12,1 % | +3,5 % | −13,1 % |
Sources : CNBC, Yahoo Finance, Kiplinger ; SOXX calculé par Caplora sur les cours de clôture d'Interactive Brokers.
Jeudi, la nouvelle majorité prend la parole
Dans la nuit de mercredi à jeudi, les déclarations s'enchaînent. Bernie Sanders, qui défend avec Alexandria Ocasio-Cortez une proposition de loi en ce sens, publie sur X : « Moratoire national sur les data centers, maintenant. » Il ajoute que les Américains ne veulent pas d'« oligarques de la Big Tech » qui abîment l'environnement, suppriment des emplois et menacent l'avenir de l'humanité.
La représentante de l'Arizona Yassamin Ansari va plus loin. Elle demande que la pause du développement de l'IA soit une priorité de la majorité démocrate de la Chambre dès son premier jour. Greg Casar, président du groupe progressiste du Congrès, approuve d'un « Oui ! ». Il faut mesurer ces voix : elles viennent de l'aile gauche du parti et ne forment pas un programme officiel. Mais elles s'appuient sur les nouveaux élus. Pour Annie Andrews, élue en Caroline du Sud, les électeurs ont voulu que les décisions se prennent sur place, et non par « les milliardaires ou les entreprises de data centers à Washington ». Sherrod Brown, qui qualifiait son adversaire de « visage des data centers », résume : « Je ne travaille pas pour les data centers. »
Au niveau des États, la menace est plus concrète, parce que c'est là que se délivrent les permis, les raccordements électriques et les avantages fiscaux. Dans une vidéo de fin octobre, Gina Hinojosa promettait : « Quand je serai gouverneure, je décréterai un moratoire, une interdiction, sur toutes les autorisations de data centers jusqu'à ce que des lois soient adoptées. » Keisha Lance Bottoms, élue en Géorgie, soutient elle aussi une pause temporaire. En Ohio, Amy Acton, qui a battu Vivek Ramaswamy, défend un « moratoire conditionnel ».
45 %
de la capacité de data centers prévue aux États-Unis se trouvera, en janvier, dans des États dirigés par des démocrates favorables à un moratoire.
Source : Goldman Sachs, cité par CNN, 5 novembre 2026.
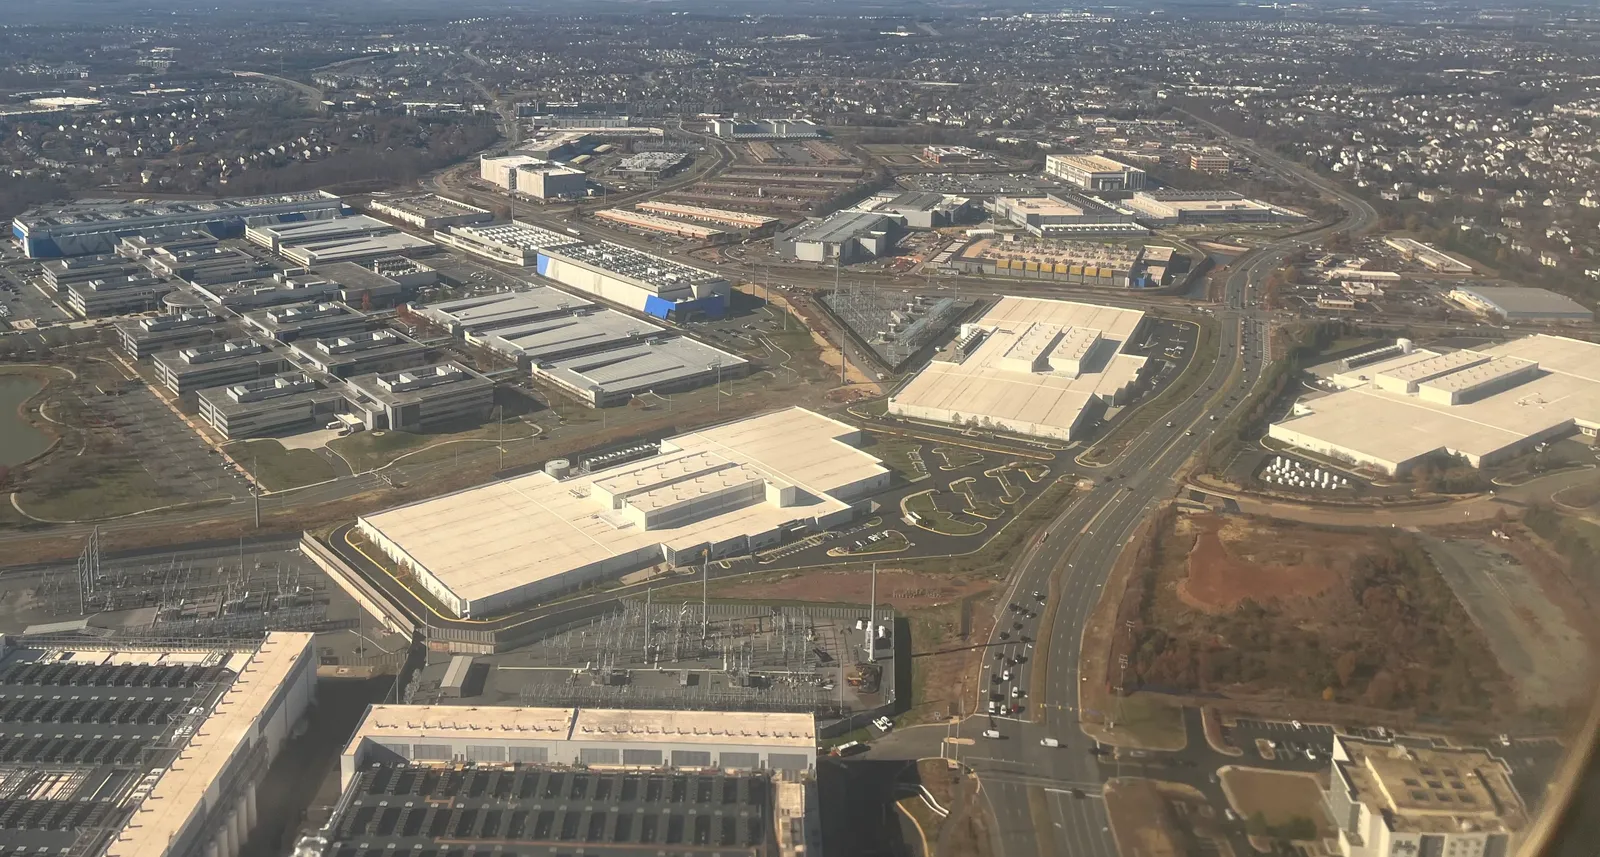
Le Texas pèse à lui seul 27 % de cette capacité prévue, selon Wells Fargo. La banque estime que chaque baisse de 10 % de la capacité texane réduirait de 1,6 % les dépenses d'infrastructure IA des géants du numérique. Le Texas n'avait pas attendu les démocrates pour serrer la vis. Le 3 août, Greg Abbott avait demandé au gestionnaire du réseau, l'ERCOT, de revoir les projets de data centers, et certains raccordements avaient été suspendus temporairement.
L'électricité, sujet de campagne
Ce rejet n'est pas né dans les états-majors. Le 3 novembre, 41 référendums locaux portaient sur des data centers dans dix États, dont 21 en Ohio, selon Ballotpedia. Les électeurs ont voté contre les projets dans tous les cas sauf un, à Harwood, dans le Dakota du Nord. Selon un sondage CNBC auprès des électeurs, 56 % des votants ont jugé l'IA et les data centers décisifs ou importants dans leur choix, et 65 % d'entre eux ont voté démocrate.
Le moteur, c'est la facture. L'Agence américaine d'information sur l'énergie (EIA) prévoit un prix moyen de l'électricité résidentielle d'environ 18,2 cents le kilowattheure en 2026, en hausse de près de 5 % sur un an. La part exacte des data centers dans cette hausse reste discutée : un document de travail du MIT l'estime à 2,7 % de hausse des tarifs moyens entre 2010 et 2024, quand d'autres analyses mettent d'abord en cause les investissements dans le réseau, les tempêtes et les incendies. Mais en campagne, le lien a été fait. Plus de 70 % des Américains s'opposeraient à un data center près de chez eux, selon un sondage Heatmap, d'abord à cause du prix de l'électricité.
Le camp d'en face n'a pas manqué de moyens. Les intérêts de la crypto, de l'IA et des jeux en ligne ont dépensé plus de 377 millions de dollars dans la campagne, et Elon Musk, premier donateur individuel du cycle, au moins 474 millions, dont près de la moitié au Texas. Sa réaction sur X : « Les data centers dans l'espace paraissent assez séduisants en ce moment. »
Jeudi, la séance de capitulation
Le marché a fait le reste. Le S&P 500 perd 4,4 %, le Nasdaq 5,5 % et le Nasdaq-100 6,3 %, ce qui efface 2 300 milliards de dollars de capitalisation sur ce seul indice. L'indice des semi-conducteurs de Philadelphie chute de 12,2 %. Nvidia cède 9,3 %, AMD 17,3 %, Micron 17,5 %, Broadcom 10,4 %. Les loueurs de calcul Nebius et CoreWeave perdent 15 % et 10 %. Cette fois, les géants ne sont plus épargnés : Microsoft recule de 3,6 %. Tesla et SpaceX perdent plus de 9 % chacune, sur des craintes liées au scrutin texan et à leur projet de rapprochement. L'indice VIX bondit d'environ 70 % et clôture à 28,18, son plus haut niveau de clôture depuis le 30 mars.
Les particuliers, d'ordinaire acheteurs dans les baisses, ont vendu cette fois. Selon Vanda Research, ils avaient cédé en net 358 millions de dollars d'actions américaines à 14 h 58, leur plus forte journée de ventes depuis le 17 mars 2020. « C'est ce que nous appellerions une capitulation totale des investisseurs particuliers », résume Viraj Patel, stratège de Vanda.
« Ils abattent les généraux. »
En Europe, la vague a touché les fournisseurs de l'industrie. À New York, l'action ASML perd 9,3 % et celle de STMicroelectronics 12,4 %, selon les cours de clôture d'Interactive Brokers. Vendredi, le rebond est réel mais partiel. Le Nasdaq reprend 1,1 % à 24 579 points, aidé par un rapport sur l'emploi meilleur que prévu, avec 165 000 créations de postes en octobre et un chômage à 4,1 %. Il finit pourtant la semaine en baisse de 3,4 %, sa quatrième semaine de recul d'affilée.
Une élection tombée sur un terrain déjà miné
Attribuer toute la chute aux démocrates serait trop simple, et le graphique le montre. Le SOXX avait déjà perdu 20 % entre son sommet du 5 octobre et le 30 octobre, dont 8,2 % sur la seule séance du 30. Le marché doutait déjà du rythme des dépenses d'IA : hausse des taux longs américains, proches de 4,9 % début novembre, résultats des grandes valeurs technologiques jugés décevants, géants du numérique dont plusieurs brûlent désormais plus de trésorerie qu'ils n'en génèrent. Meta cherche à lever jusqu'à 25 milliards de dollars de dette pour financer ses chantiers.
Kyle Rodda, analyste chez Capital.com, le formule ainsi : les risques réglementaires et politiques arrivent « à un moment où le pari de l'IA reposait déjà sur des fondations plus fragiles ». Charlie McElligott y voit aussi une course des gérants pour sécuriser leurs gains avant la fin de l'année. Pour Adam Turnquist, de LPL Financial, l'IA a subi des « dégâts techniques importants », mais la volatilité « n'a pas encore atteint » les extrêmes qui marquent d'ordinaire un point bas.
Ce que la nouvelle majorité peut vraiment faire
Un moratoire fédéral sur les data centers a peu de chances de devenir loi tant que Donald Trump siège à la Maison-Blanche. Le président a prévenu qu'il opposerait son veto, et le contourner exige deux tiers des voix dans chaque chambre. JPMorgan juge qu'il sera difficile de réunir ces voix et conseille à ses clients de considérer les replis sur la technologie comme des occasions d'achat.
La majorité dispose en revanche de leviers moins visibles. Le Congrès peut convoquer, enquêter et assigner. « Les patrons des entreprises d'IA devraient être appelés à témoigner sous serment », a prévenu Greg Casar. Le Sénat contrôle aussi les nominations. Pour la Réserve fédérale, l'enjeu reste lointain : la prochaine vacance prévue au conseil des gouverneurs date du début de 2028, à la fin du mandat de gouverneur de Jerome Powell. Trump a déjà nommé trois des sept gouverneurs.
- Droits de douane : la Cour suprême a invalidé en février les tarifs fondés sur l'urgence économique, et l'administration les a reconduits sous la section 301 de la loi commerciale. Le Congrès peut difficilement retirer ce pouvoir au président.
- Plafond de la dette : il pourrait redevenir contraignant en 2027 selon Ebury. Ed Yardeni y voit la raison pour laquelle, cette fois, la paralysie pourrait déplaire au marché.
- Crypto : le Clarity Act, qui devait encadrer les actifs numériques, est « hors de question » d'ici janvier selon Brian Gardner, de Stifel.
- Fusions : le rapprochement de SpaceX et Tesla fait face à « une feuille de route réglementaire bien plus difficile » en 2027, estime Dan Ives, de Yorkville Ives & Co.
Dans les États, Goldman Sachs s'attend à des « moratoires conditionnels » au Texas, en Géorgie et au Michigan, le temps d'adopter de nouvelles lois sur les avantages fiscaux, l'électricité, l'eau et les permis environnementaux. La banque les juge temporaires. Dauvin Peterson, de 22V Research, prévoit surtout des « mois supplémentaires de retards et d'incertitude » au Texas.
« L'opposition à l'IA est bipartisane mais locale : elle rend la construction plus chère sans l'arrêter. La course à l'IA passe du dilemme du prisonnier à une guerre d'usure, où l'électricité rare favorise les plus gros bilans. »
À plus long terme, une IA plus chère
Les montants en jeu donnent la mesure du sujet. Goldman Sachs estime les dépenses liées à l'IA à environ 7 600 milliards de dollars entre 2026 et 2031, entre puces, data centers et production d'électricité. Dan Ives a déjà avancé son calendrier : il voit désormais la croissance des investissements des géants du numérique culminer en 2027, et non plus en 2028 ou 2029.
Si la thèse de Barclays se vérifie, la sélection se fera par le bilan. Les hyperscalers, qui peuvent payer leur propre électricité, s'en sortent mieux que les loueurs de calcul financés à crédit. Le cabinet Gartner estimait en octobre que 80 % de ces « néoclouds » pourraient perdre leur indépendance d'ici fin 2030. L'industrie a déjà commencé à s'adapter : OpenAI a renouvelé son engagement à payer l'intégralité des renforcements de réseau et de l'électricité de ses data centers, et invite les élus à l'inscrire dans la loi.
Plusieurs économistes y voient presque une bonne nouvelle. « Un lent dégonflement de la bulle est clairement dans l'intérêt d'un pari IA plus large et plus durable », estime Joseph Brusuelas, de RSM. Aditya Bhave, chez Bank of America, juge qu'« un peu de sable dans les rouages » pourrait profiter aux marchés à moyen terme, tout en reconnaissant que la question n'est pas tranchée.
Pour le reste du marché, l'histoire plaide pour le calme. Luca Bindelli, de Lombard Odier, rappelle que le rendement des obligations américaines à dix ans a en général reculé de 20 à 25 points de base dans les trois mois suivant les midterms passées. Morgan Stanley juge que le commerce, la géopolitique et la réglementation pèseront davantage sur les marchés que le résultat de l'élection lui-même. Le scrutin a pourtant fixé un thème qui ne quittera pas la campagne présidentielle de 2028 : le prix de l'électricité.
À surveiller
- Mardi 17 novembre, après la clôture : les résultats trimestriels de Nvidia, premier test des carnets de commandes après le choc politique.
- Les dépouillements de l'Alaska et du Mississippi, qui peuvent porter la majorité démocrate au Sénat à 56 sièges.
- Le 3 janvier : l'installation du nouveau Congrès. Puis les premières décisions des nouveaux gouverneurs du Texas, de Géorgie et d'Ohio sur les data centers.
Pour votre portefeuille
Une semaine comme celle-ci pose d'abord une question de mesure : quelle part de votre portefeuille dépend de la construction de data centers ? Elle est souvent plus grande qu'on ne le croit, parce qu'elle passe aussi par les fonds. Un ETF monde ou Nasdaq détient Nvidia, Broadcom, Microsoft et les autres, en proportion de leur capitalisation boursière. Après des années de hausse, leur poids a mécaniquement grossi.
Comparer cette part réelle à celle que prévoyait votre stratégie, c'est le travail de la diversification et du rééquilibrage. C'est aussi l'écart que Caplora mesure, ligne par ligne et à travers vos ETF.
Rejoignez la communauté Caplora
Lisez cette lettre en entier, et recevez gratuitement :
- Les newsletters de Caplora
- Les analyses d'entreprises
- Le rapport macro des marchés financiers
Une analyse n'est pas un conseil en investissement : la décision reste la vôtre.