Psychologie des marchés
Les marchés sont-ils rationnels ?
Fama et Shiller ont reçu le même prix Nobel pour deux réponses opposées. De la bulle internet à GameStop, en passant par 2008, une réflexion sur ce que « rationnel » veut dire quand on parle de marchés, et pourquoi la question en cache trois.
Rédigé par Melvin Eyrard · mis à jour le
La raison et l’émotion face aux marchés. Illustration.
Stockholm, 7 décembre 2013. Sur l'estrade de l'Académie royale des sciences de Suède, les lauréats de l'année répondent aux journalistes. Au bout de la table, Robert Shiller, qui a passé sa carrière à montrer que les prix des actions bougent beaucoup trop pour refléter la seule valeur des entreprises. Deux sièges plus loin, Eugene Fama, qui a passé un demi-siècle à montrer qu'il est presque impossible de battre le marché, parce que ces mêmes prix intègrent déjà l'information disponible. Entre eux, Lars Peter Hansen, qui a construit les outils statistiques permettant de tester l'une et l'autre thèse. Le comité Nobel les a récompensés ensemble, « pour leur analyse empirique des prix des actifs ».
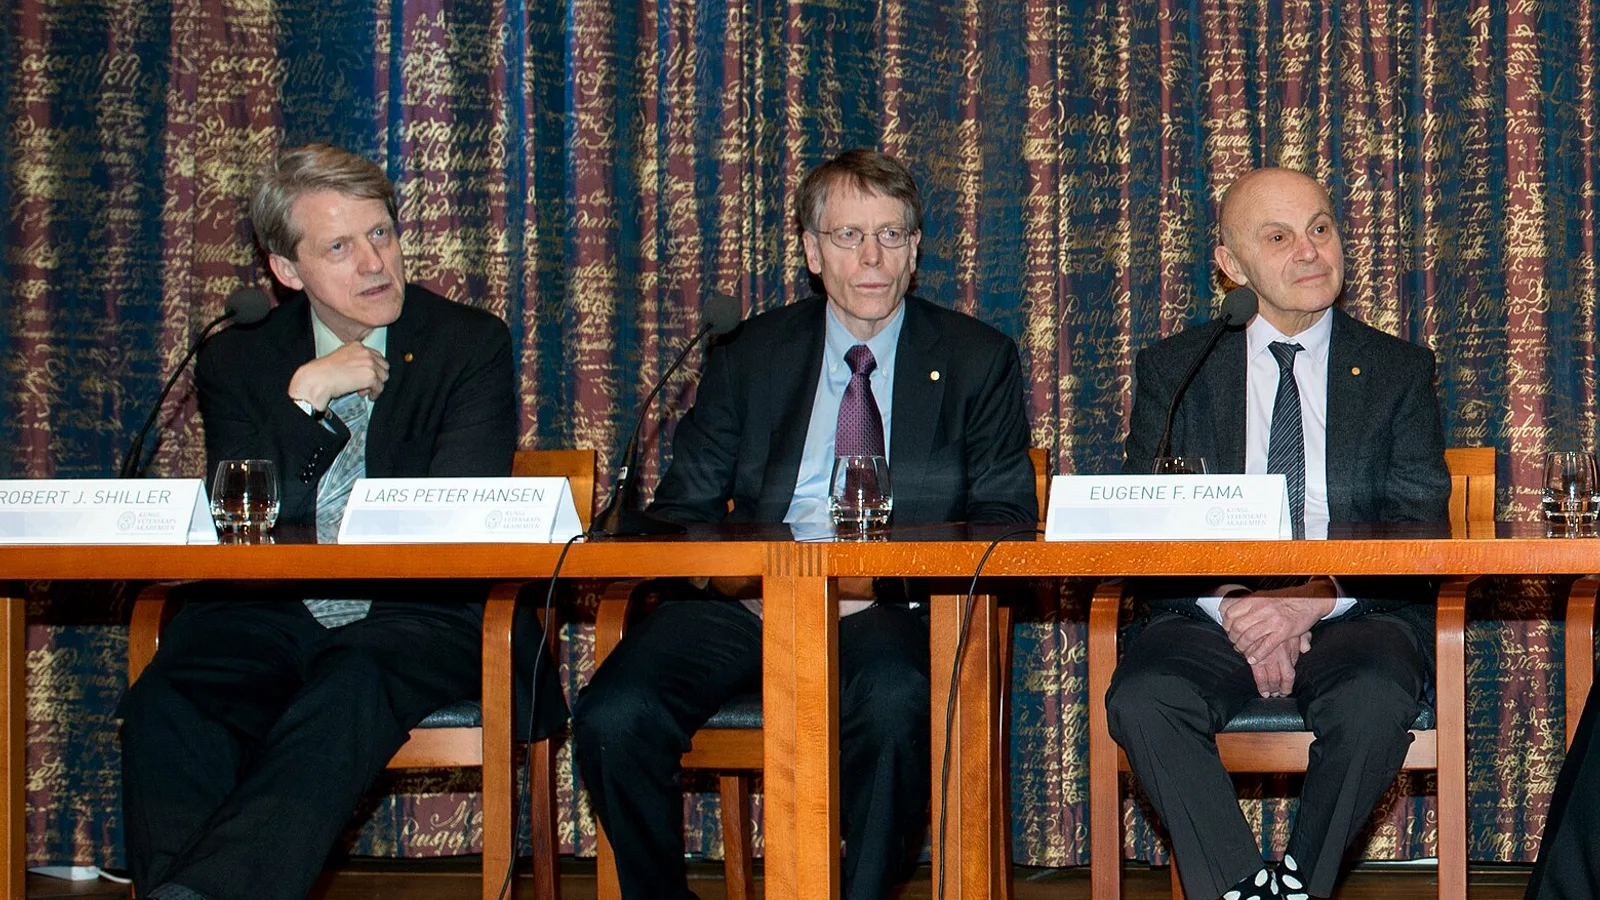
Deux réponses opposées à la même question, couronnées la même année. La question, elle, n'a pas pris une ride. Jeudi 12 novembre, à l'annonce de la démission de Jensen Huang, l'action Nvidia a ouvert en baisse de 13 % pendant que les particuliers en achetaient comme jamais. Les vendeurs avaient-ils raison, ou les acheteurs ? Le cours de jeudi était-il plus juste que celui de mercredi ?
Cette lettre ouvre une série consacrée à la psychologie des marchés. Elle ne tranchera pas le débat entre Fama et Shiller : des générations de chercheurs s'y sont essayées. Elle propose plutôt de montrer que « les marchés sont-ils rationnels ? » cache en réalité trois questions différentes, qui n'appellent pas la même réponse.
Ce qu'il faut retenir
- L'hypothèse d'efficience ne dit pas que les prix sont justes. Elle dit qu'il est très difficile de battre durablement le marché, et les faits lui donnent largement raison.
- Les investisseurs, eux, ne sont pas rationnels : mimétisme, excès de confiance, contagion des émotions, prophéties qui se réalisent parce qu'on y croit.
- Il faut distinguer trois rationalités : celle de l'information, celle des comportements, celle des valorisations. Un marché peut réussir la première et rater la troisième pendant des années.
- La bulle internet, la crise de 2008 et l'affaire GameStop en 2021 montrent trois manières dont ces rationalités se séparent.
Le plaidoyer pour un marché qui sait
En 1970, dans une synthèse publiée par le Journal of Finance, Eugene Fama formalise une idée qui deviendra le socle de la finance moderne : un marché est efficient lorsque ses prix reflètent pleinement l'information disponible. Il en distingue trois degrés. Dans la forme faible, les cours passés ne permettent pas de prévoir les cours futurs. Dans la forme semi-forte, toute information publique, un résultat, une annonce, une rumeur confirmée, est intégrée presque instantanément. Dans la forme forte, même l'information privée l'est.
Le moteur de cette efficience n'a rien de mystérieux : c'est la concurrence. Des milliers d'analystes, de gérants et d'algorithmes cherchent en permanence les actifs trop chers ou trop bon marché. Celui qui repère une aubaine l'achète, et en l'achetant il la fait disparaître. Les économistes racontent volontiers l'histoire du professeur qui ne ramasse pas le billet de 100 dollars tombé sur le trottoir : s'il était vrai, quelqu'un l'aurait déjà ramassé. La plaisanterie résume la thèse. Les aubaines existent, mais elles ne durent pas.
Le second argument est plus profond. En 1945, l'économiste autrichien Friedrich Hayek observe que la connaissance utile à l'économie n'est jamais réunie dans une seule tête. Elle est éparpillée entre des millions de personnes, chacune détenant un fragment : un fournisseur qui voit ses commandes ralentir, un ingénieur qui doute d'un produit, un client qui change d'habitude. Le prix est la machine qui agrège ces fragments sans que personne n'ait à les rassembler. Francis Galton en avait donné une démonstration involontaire en 1906, à une foire agricole de Plymouth. Sur 787 participants à un concours, l'estimation médiane du poids d'un bœuf une fois abattu était de 1 207 livres. Le poids réel : 1 198 livres. Moins de 1 % d'écart, sans qu'aucun expert ne s'en mêle.
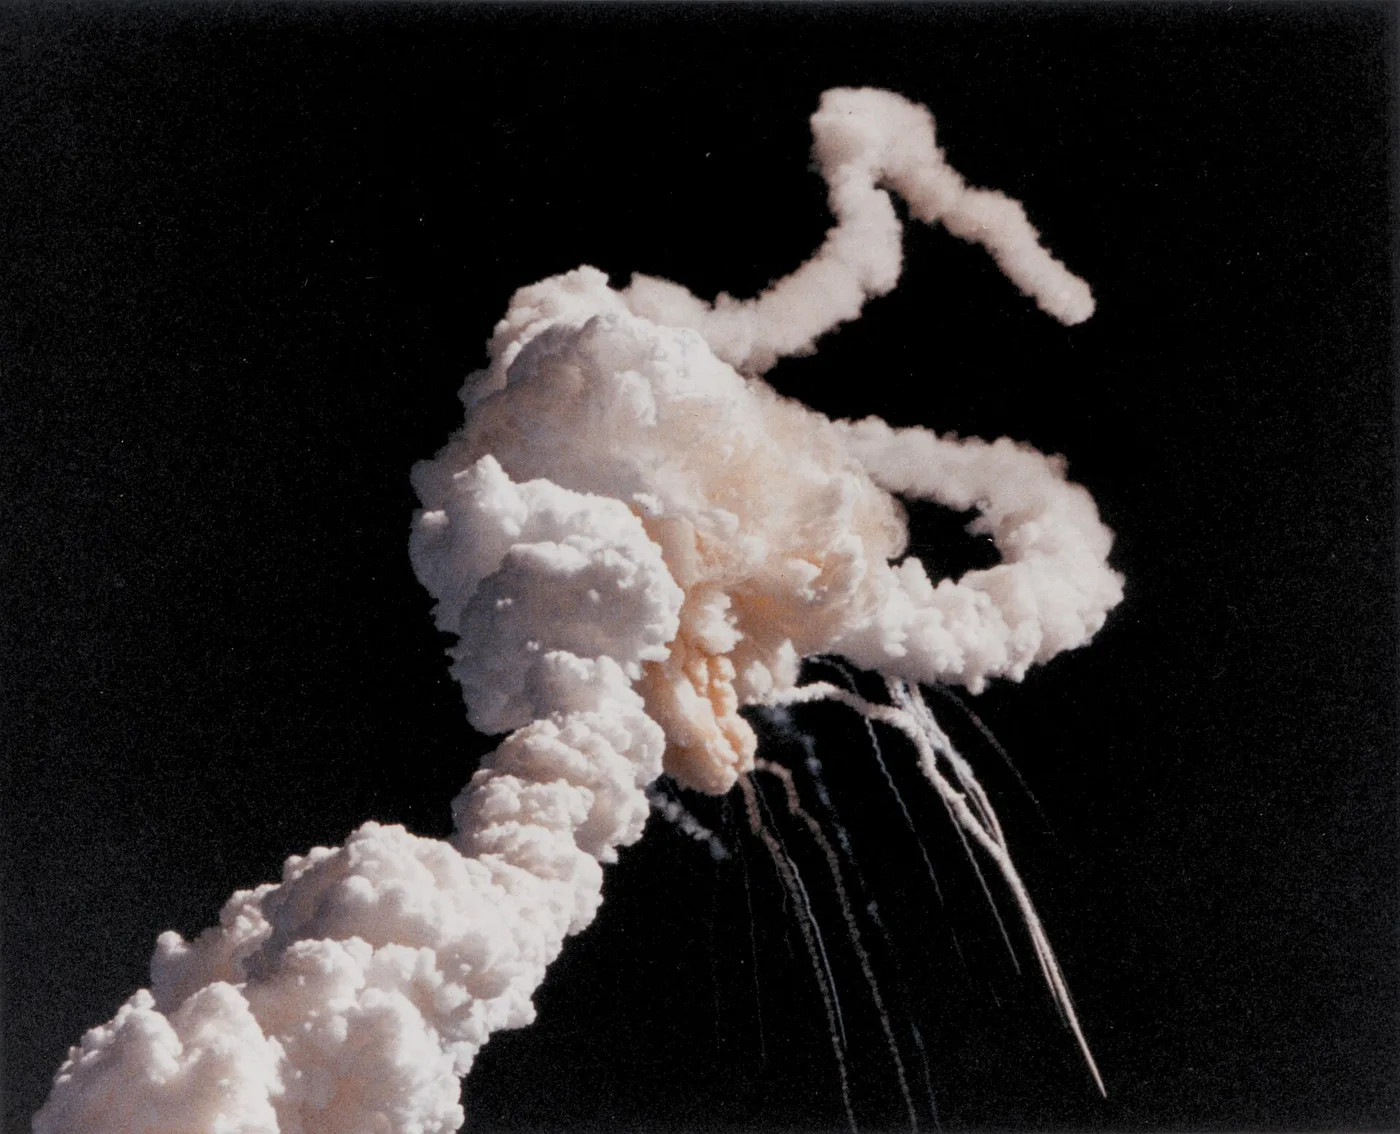
Le marché sait parfois avant tout le monde. Le 28 janvier 1986, la navette Challenger explose en vol. Quatre grands sous-traitants de la NASA sont cotés : Lockheed, Martin Marietta, Rockwell et Morton Thiokol, qui fabrique les propulseurs d'appoint. Très vite, les ordres de vente sur Thiokol sont si nombreux que sa cotation est suspendue. Le soir, l'action a perdu 12 %, quand les trois autres ont effacé l'essentiel de leur baisse. Il faudra plusieurs mois à la commission d'enquête présidentielle pour désigner les joints des propulseurs de Thiokol. Les économistes Michael Maloney et Harold Mulherin, qui ont reconstitué cette journée en 2003, n'y ont pas trouvé de gros profits réalisés par des initiés : le prix avait désigné le coupable sans que personne ne sache encore rien.
Reste la preuve par les résultats. Si les prix étaient souvent faux, les professionnels payés pour les corriger devraient battre le marché. Ils y parviennent rarement. En 2025, 79 % des fonds actifs investis dans les grandes valeurs américaines ont fait moins bien que le S&P 500, selon le rapport SPIVA de S&P Dow Jones Indices publié en mars 2026. Sur quinze ans, la proportion dépasse régulièrement neuf sur dix. C'est l'argument le plus solide en faveur de l'efficience, et la raison d'être de la gestion indicielle, qui achète tout un indice boursier plutôt que de chercher les aubaines.
Le réquisitoire : des prix qui bougent trop
En 1981, un économiste de 35 ans encore peu connu publie dans l'American Economic Review un article au titre provocateur : les cours des actions bougent-ils trop pour être justifiés par l'évolution des dividendes ? Robert Shiller calcule, pour l'indice américain, ce qu'aurait dû être le prix si les investisseurs avaient connu à l'avance les dividendes réellement versés ensuite. Cette valeur « parfaitement informée » trace une courbe lisse. Les prix réels zigzaguent autour d'elle avec une amplitude bien supérieure. Or un prix qui anticipe les dividendes futurs devrait, en bonne logique, être moins agité que ce qu'il cherche à prévoir. Le marché semble s'emballer et paniquer au-delà de ce que les entreprises justifient.
John Maynard Keynes avait proposé une explication dès 1936, dans sa Théorie générale. Il compare l'investissement à un concours de beauté organisé par un journal : il ne s'agit pas de choisir les visages que l'on trouve les plus beaux, mais ceux que les autres participants choisiront, puis ceux dont les autres pensent que les autres les choisiront. Chacun peut raisonner parfaitement, et l'ensemble dériver loin de toute valeur réelle. Le prix devient une convention sur ce que pense la foule.
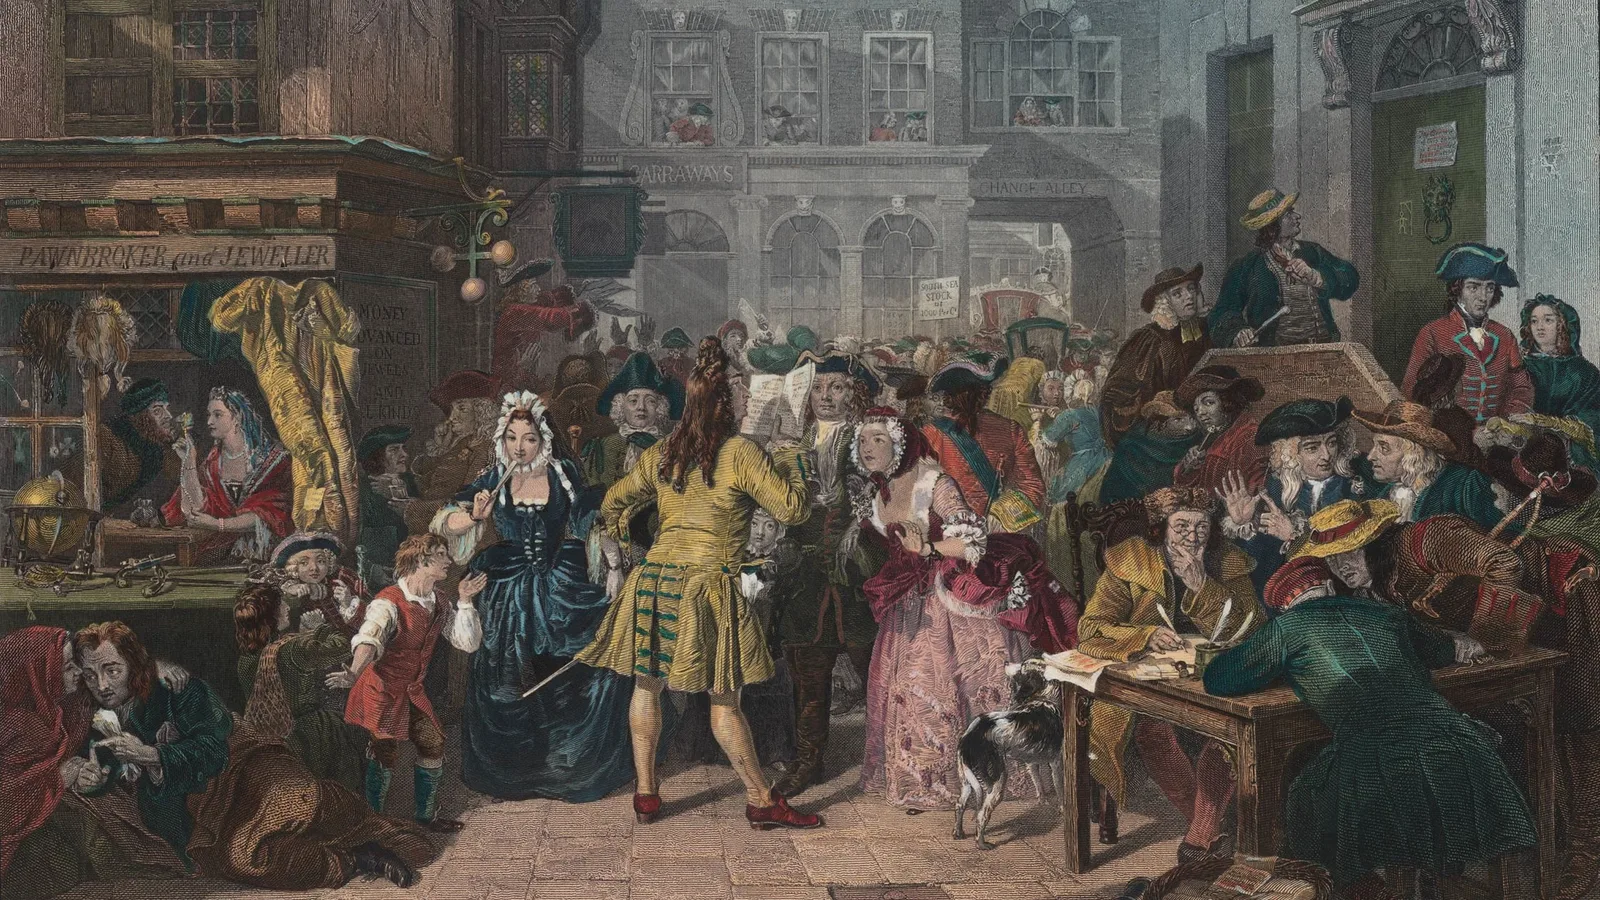
Sur ce terrain, la finance comportementale a catalogué les forces qui écartent les prix de la valeur. Le comportement grégaire d'abord : suivre les autres est souvent rationnel pour un individu, car un gérant qui se trompe avec tout le monde garde ses clients, alors que celui qui a raison trop tôt les perd. L'excès de confiance ensuite : chacun croit avoir trouvé le billet sur le trottoir, et l'on échange beaucoup trop, ce que détaille la page sur les biais de l'investisseur. La contagion émotionnelle enfin, qui va plus loin qu'on ne l'imagine. En 2003, David Hirshleifer et Tyler Shumway ont étudié 26 places boursières entre 1982 et 1997 : le soleil du matin dans la ville d'une Bourse est associé à une meilleure séance. Rien, dans les comptes des entreprises, ne dépend de la météo.
Il faut y ajouter les récits, que Robert Shiller a étudiés comme des épidémies dans Narrative Economics en 2019 : une histoire simple et contagieuse, la nouvelle économie, l'immobilier qui ne baisse jamais, l'intelligence artificielle qui change tout, déplace les prix autant que les chiffres. La page consacrée aux narratifs de marché en décrit le cycle.
Quand croire suffit à rendre vrai
Le mécanisme le plus troublant est celui des anticipations autoréalisatrices. Le sociologue Robert K. Merton l'a baptisé en 1948, à partir d'un exemple bancaire : une banque solide, une rumeur d'insolvabilité, des déposants qui se pressent aux guichets, et la banque qui finit par tomber. Merton définit la prophétie autoréalisatrice comme une fausse définition de la situation, qui suscite un comportement nouveau, lequel rend vraie la conception d'abord fausse.
Le financier George Soros en a fait une théorie des marchés, la réflexivité, exposée dans L'Alchimie de la finance en 1987. Les prix ne se contentent pas de refléter les fondamentaux, ils les modifient. Une action qui monte permet à l'entreprise de lever des capitaux à bon compte, d'acheter des concurrents, d'attirer des talents payés en actions, et donc de justifier après coup une partie de la hausse. Dans l'autre sens, une action qui s'effondre peut couper l'accès au crédit et provoquer la faillite qu'elle annonçait.
Pourquoi les professionnels ne corrigent pas tout
Les défenseurs de l'efficience ont une réponse : les investisseurs irrationnels perdent de l'argent face aux arbitragistes et finissent par disparaître. Milton Friedman le soutenait dès 1953. Andrei Shleifer et Robert Vishny ont montré en 1997 pourquoi l'argument a des limites. Corriger un prix demande du capital, et ce capital appartient souvent à des clients qui jugent leur gérant sur quelques mois. Quand l'écart s'aggrave avant de se refermer, les clients retirent leur argent au pire moment, et l'arbitragiste doit abandonner sa position. Le marché peut rester irrationnel plus longtemps que l'arbitragiste ne reste solvable.
Sanford Grossman et Joseph Stiglitz avaient poussé le raisonnement jusqu'au paradoxe en 1980 : un marché parfaitement efficient est impossible. Si les prix reflétaient déjà toute l'information, personne n'aurait intérêt à payer pour la chercher, et les prix cesseraient de la refléter. Pour que le marché soit presque efficient, il faut qu'il soit un peu inefficace, juste assez pour rémunérer ceux qui le corrigent.
Trois questions sous une seule
Le débat paraît sans issue tant qu'on parle de « rationalité » au singulier. Il s'éclaire dès qu'on sépare trois questions.
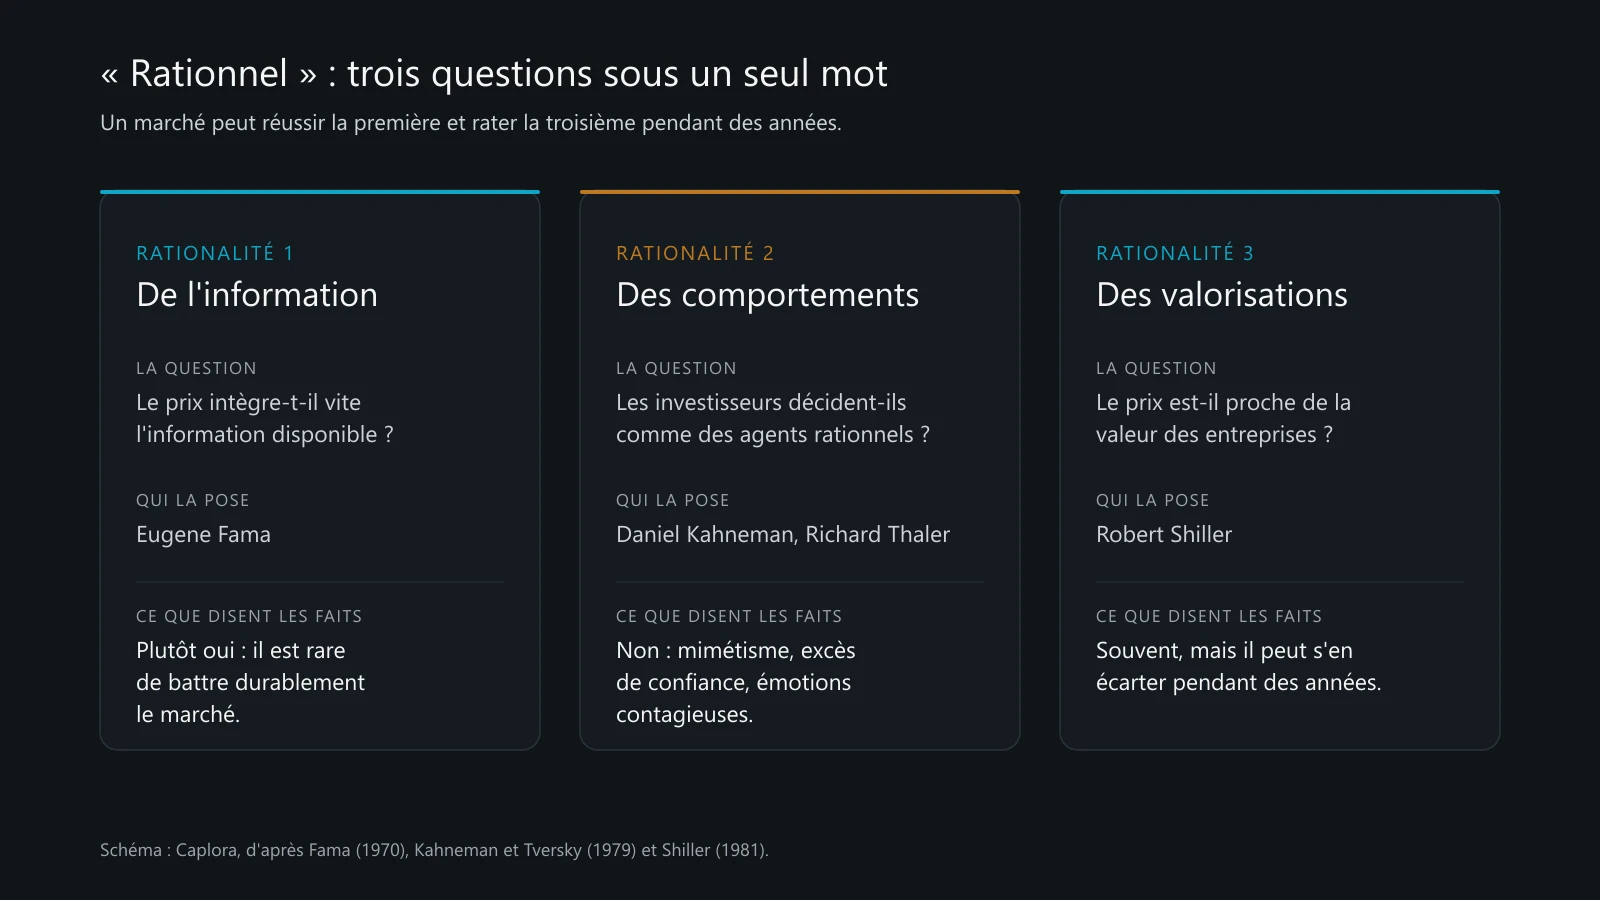
Ces trois rationalités sont largement indépendantes. Une foule d'individus biaisés peut produire un prix juste, comme à la foire de Plymouth. Un marché peut absorber une nouvelle en quelques secondes et rester, pendant des années, très loin de toute valeur raisonnable. Les meilleurs défenseurs de l'efficience l'ont d'ailleurs admis. En 1986, l'économiste Fischer Black, l'un des pères de la formule de valorisation des options, propose dans un article intitulé Noise une définition étonnamment large.
« On pourrait définir un marché efficient comme un marché où le prix se situe à un facteur 2 de la valeur, c'est-à-dire entre la moitié et le double. […] Selon cette définition, je pense que presque tous les marchés sont efficients presque tout le temps. »
Une action qui vaut 100 peut donc coter 50 ou 200 dans un marché que l'on dit efficient. Paul Samuelson, autre prix Nobel, avait résumé le paradoxe dans une formule que Robert Shiller et Jeeman Jung ont testée en 2005 sur les actions américaines depuis 1926 : le marché est efficient à l'échelle micro, inefficient à l'échelle macro. Il classe assez bien les entreprises entre elles, il se trompe beaucoup plus sur le niveau de l'ensemble.
Trois épisodes boursiers de ce siècle illustrent chacune une manière dont ces rationalités se séparent.
2000 : un marché bien informé, des prix déraisonnables
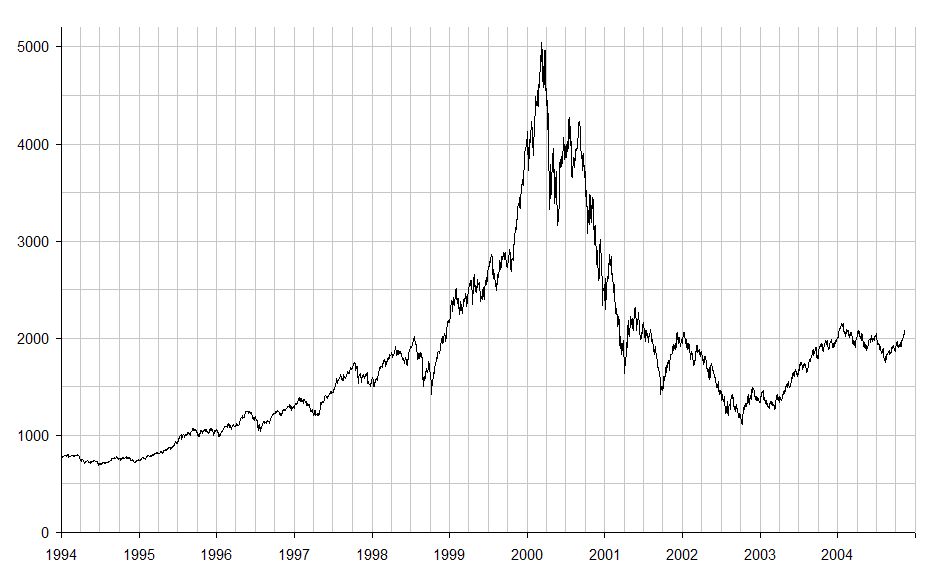
Rien n'était caché pendant la bulle internet. Les pertes des jeunes sociétés en ligne figuraient dans leurs comptes, et les avertissements ne manquaient pas. Le 5 décembre 1996, Alan Greenspan, président de la Réserve fédérale, s'interroge publiquement sur une possible « exubérance irrationnelle » ; le Dow Jones vaut alors 6 437 points, il dépassera 11 700 points en janvier 2000. Robert Shiller publie un livre portant ce titre en mars 2000. En décembre 1999, son indicateur de valorisation, le PER corrigé du cycle sur dix ans, atteint 44,2, un record jamais égalé depuis. Le Nasdaq culmine à 5 048 points le 10 mars 2000, puis perd 78 % jusqu'en octobre 2002.
Le cas d'école de cette période tient en une soustraction. Le 2 mars 2000, le groupe informatique 3Com introduit en Bourse environ 5 % de sa filiale Palm, qui fabrique des assistants personnels. À la clôture du premier jour, Palm vaut 54 milliards de dollars, 3Com seulement 28 milliards. Or 3Com détient encore 532 millions d'actions Palm, soit environ 50 milliards de dollars, et elle n'a pas de dette.
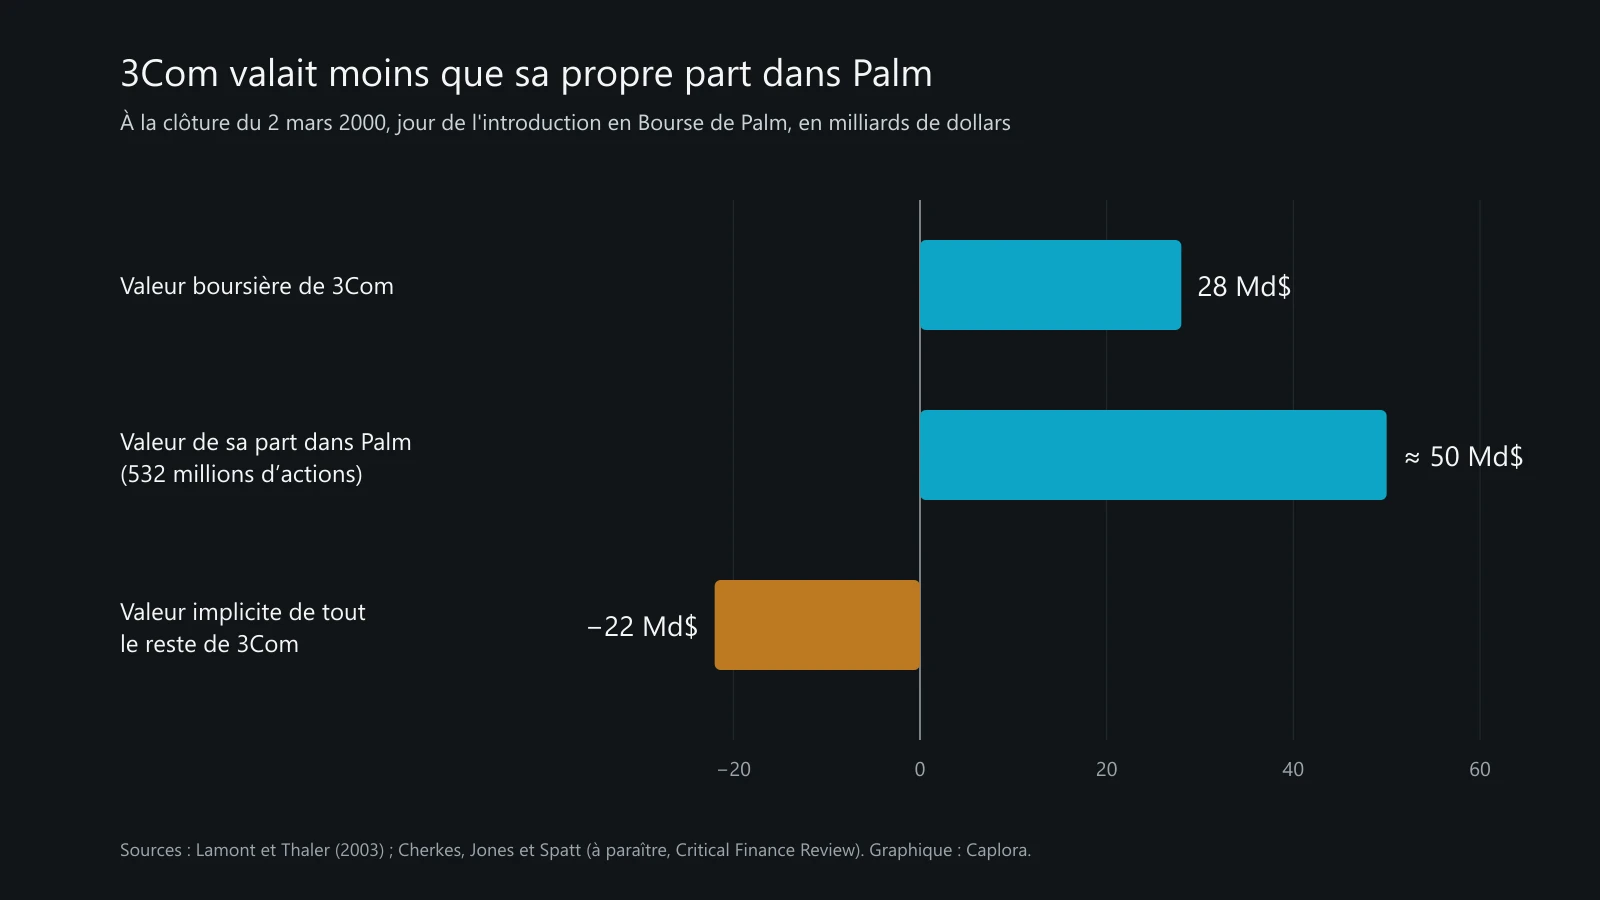
Owen Lamont et Richard Thaler en ont fait en 2003 la preuve qu'un marché peut ne pas savoir compter. L'arbitrage semblait évident : acheter 3Com, vendre Palm à découvert, attendre la distribution promise d'environ 1,5 action Palm par action 3Com. Mais emprunter des actions Palm pour les vendre coûtait jusqu'à 35 % par an, et la distribution dépendait d'une décision du fisc américain. Plus de vingt ans après, trois chercheurs, Martin Cherkes, Charles Jones et Chester Spatt, ont repris le dossier dans un article à paraître dans la Critical Finance Review. Une fois intégrés ces frais d'emprunt et cette incertitude, la valeur de 3Com hors Palm redevient positive. Selon eux, le marché savait compter.
Le retournement dit quelque chose d'essentiel. Pour affirmer qu'un prix est faux, il faut un modèle de ce qu'il devrait être. Fama l'a souligné toute sa carrière : tester l'efficience, c'est toujours tester en même temps un modèle de valorisation, et l'on ne sait jamais lequel des deux est pris en défaut. En 2000, l'information circulait bien et les arbitrages étaient compliqués. Ce qui a cédé, c'est la rationalité de valorisation, portée par un récit, la nouvelle économie, que presque tout le monde avait intérêt à croire.
2008 : quand tout le monde croit la même chose
La crise financière commence par une croyance raisonnable : les prix immobiliers américains peuvent baisser dans une ville ou une région, jamais dans tout le pays à la fois. Ben Bernanke, alors principal conseiller économique de George W. Bush, le résumait à l'été 2005 sur CNBC : « Nous n'avons jamais connu de baisse des prix immobiliers à l'échelle nationale. » Les modèles des banques et des agences de notation reposaient sur cette régularité. Elle était fondée sur les données disponibles, c'est-à-dire sur le passé. Entre son sommet du deuxième trimestre 2006 et le premier trimestre 2012, l'indice national S&P/Case-Shiller a perdu 35,1 %.
La deuxième rationalité à céder est collective. Chaque banque voyait les risques ; aucune ne pouvait se retirer seule sans perdre ses clients, ses parts de marché et ses dirigeants.
« Tant que la musique joue, il faut se lever et danser. Nous dansons encore. »
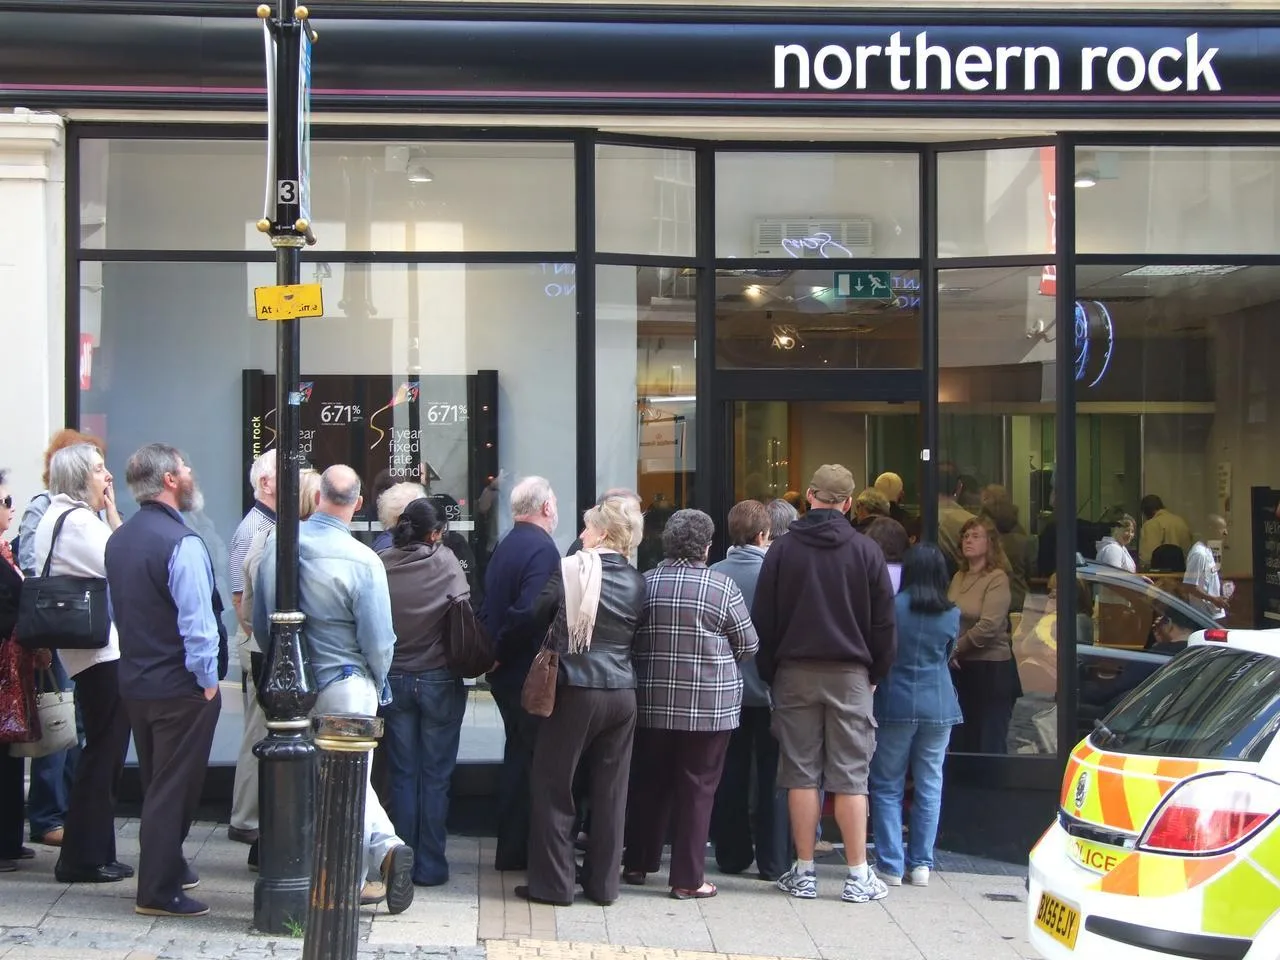
Puis vient la prophétie de Merton, presque à la lettre. Le 13 septembre 2007 au soir, la BBC révèle que la banque britannique Northern Rock a demandé l'aide de la Banque d'Angleterre. Dès le lendemain, les déposants font la queue devant les agences. C'est la première ruée sur une banque britannique depuis la faillite d'Overend Gurney, en 1866. Une banque prête à long terme l'argent qu'on lui confie à court terme : elle ne peut jamais rembourser tout le monde le même jour. Si chacun croit que les autres vont retirer leurs dépôts, retirer les siens devient le geste rationnel, et la croyance suffit à provoquer la chute.
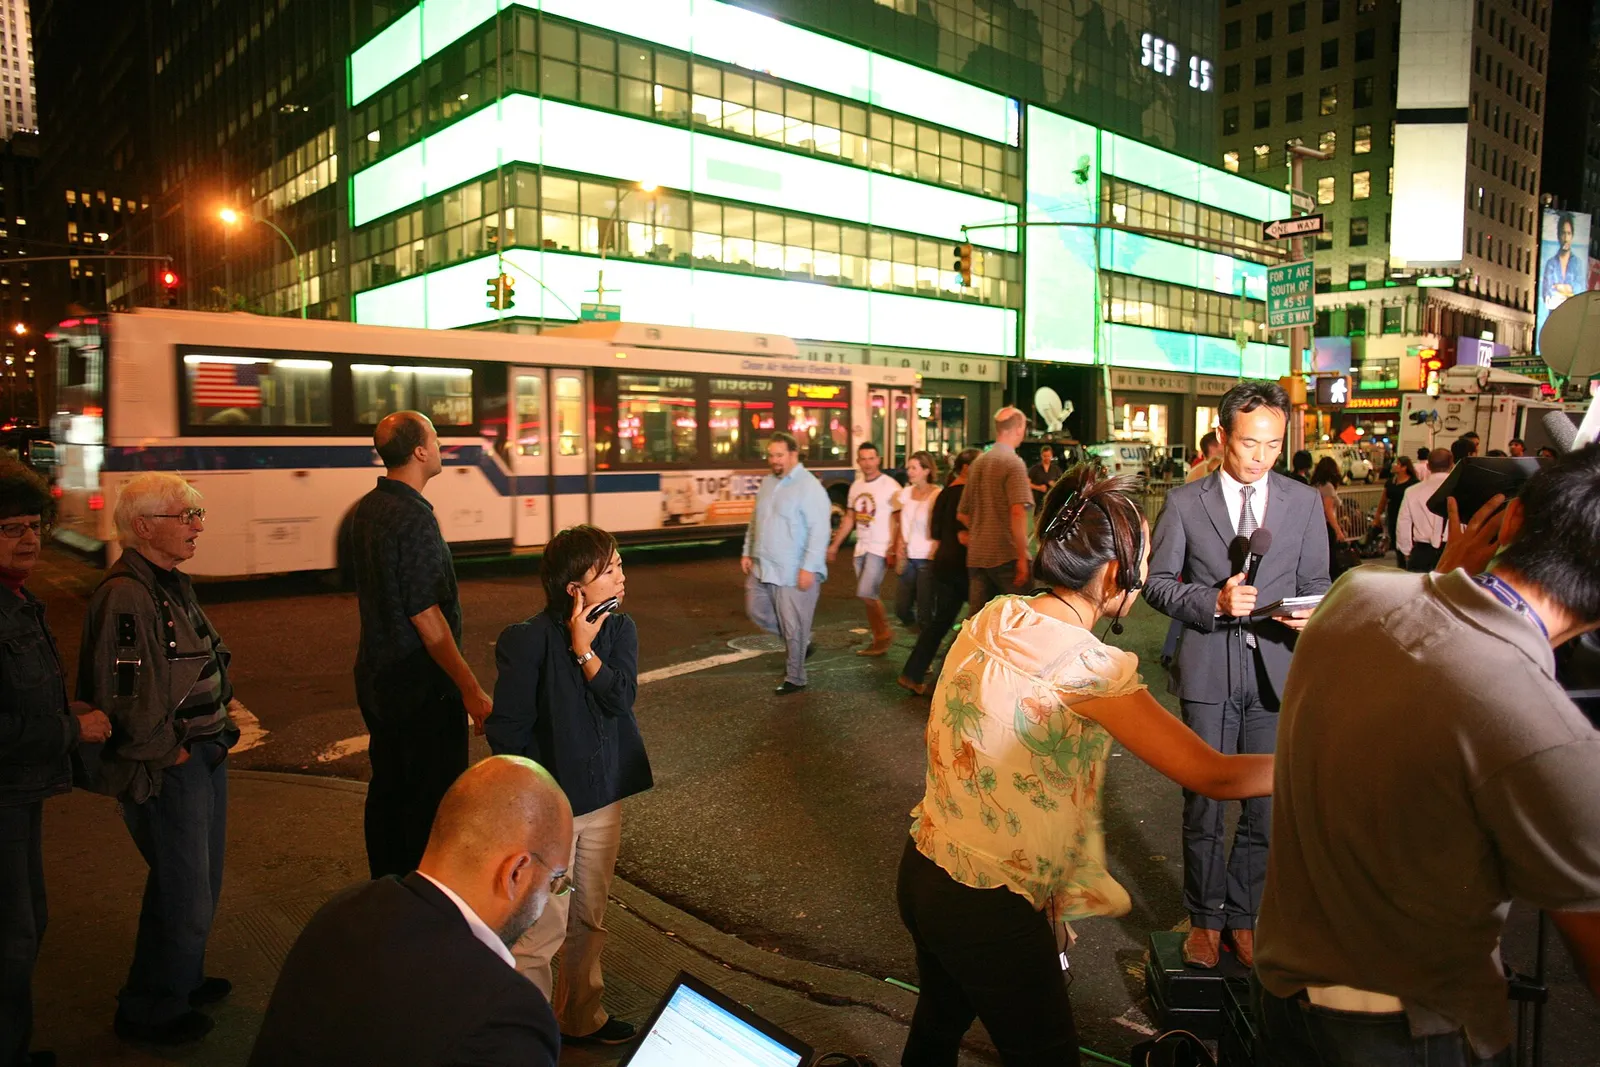
Le 15 septembre 2008, Lehman Brothers dépose le bilan avec 639 milliards de dollars d'actifs, la plus grande faillite de l'histoire américaine. Entre son record du 9 octobre 2007, à 1 565 points, et son plancher du 9 mars 2009, à 676 points, le S&P 500 perd 56,8 %. En 2008, l'information elle-même a failli : enfouie dans des produits titrisés si complexes que presque personne ne savait ce qu'il détenait, elle était disponible en théorie et illisible en pratique. Les comportements ont suivi la foule, et la panique, rationnelle pour chacun, a été destructrice pour tous.
GameStop 2021 : la foule contre les professionnels
Au début de 2021, GameStop est un distributeur de jeux vidéo en magasin que le téléchargement condamne lentement. Plusieurs fonds spéculatifs parient sur sa chute en vendant ses actions à découvert, c'est-à-dire en vendant des titres empruntés qu'ils devront racheter plus tard. Le 31 décembre 2020, selon le rapport que la SEC, le gendarme boursier américain, a consacré à l'affaire, ces ventes à découvert représentent 109 % des actions existantes : les mêmes titres ont été prêtés plusieurs fois. Rapporté au flottant, le taux atteint près de 123 % en janvier. L'information est publique, et elle circule depuis des mois sur le forum WallStreetBets du site Reddit.
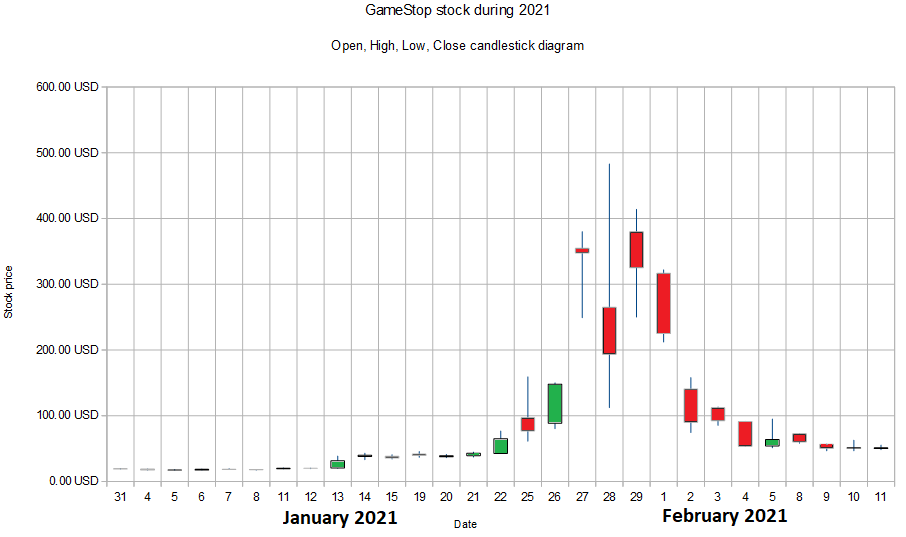
Le 11 janvier, Ryan Cohen, cofondateur du site d'animalerie Chewy, entre au conseil d'administration. L'action s'envole. Le 27 janvier, elle clôture à 347,51 dollars ; le lendemain, elle touche 483 dollars en séance, soit environ 2 700 % de hausse depuis son plus bas en séance du 8 janvier. Melvin Capital, l'un des fonds vendeurs, perd 53 % en janvier selon le Wall Street Journal et reçoit 2,75 milliards de dollars de Citadel et de Point72. Le 28 janvier, plusieurs courtiers, dont Robinhood, restreignent les achats. Une semaine plus tard, l'action a perdu plus de 86 % depuis son sommet.
On a beaucoup raconté une revanche des petits porteurs sur les fonds, forcés de racheter leurs titres en catastrophe. Le rapport de la SEC, publié en octobre 2021, nuance ce récit : les rachats des vendeurs à découvert n'ont pesé qu'une petite part des achats.
« Que ce soit par désir de piéger les vendeurs à découvert ou par conviction dans les fondamentaux de GameStop, c'est le sentiment positif, et non les rachats des vendeurs à découvert, qui a soutenu pendant des semaines la hausse de l'action. »
Qui était irrationnel ? Les vendeurs à découvert avaient sans doute raison sur la valeur de l'entreprise, mais leur position, trop grosse et trop connue, créait une fragilité que la foule a exploitée en se coordonnant. Parmi les acheteurs, certains croyaient au redressement, d'autres jouaient la mécanique du piège, d'autres encore voulaient faire payer Wall Street. L'information était parfaitement intégrée, puisque tout le monde connaissait la position des fonds. Les comportements relevaient de l'émotion collective. Et pendant quelques semaines, la valorisation n'avait plus de rapport avec les magasins.
Alors, rationnels ?
| Rationalité | Bulle internet (2000) | Crise de 2008 | GameStop (2021) |
|---|---|---|---|
| De l'information | Respectée : tout était public | Prise en défaut : produits illisibles | Respectée : la position des fonds était connue |
| Des comportements | Euphorie et mimétisme | Mimétisme, puis panique | Coordination et émotion collective |
| Des valorisations | Rompue pendant des années | Rompue sur l’immobilier | Rompue pendant quelques semaines |
Lecture Caplora des trois épisodes décrits dans cette lettre.
La question de départ était peut-être mal posée. Le marché n'est pas une personne : il n'a ni raison ni émotions. C'est un mécanisme qui agrège les décisions, rationnelles ou non, de millions de participants. Son efficience mesure la difficulté de le battre, pas la justesse de ses prix. Il est assez efficient pour décourager la plupart de ceux qui essaient, assez imparfait pour récompenser quelques-uns, exactement comme l'annonçaient Grossman et Stiglitz.
Pour un épargnant, une autre question est sans doute plus utile : sur quelle rationalité repose votre stratégie ? L'investisseur indiciel parie sur l'efficience de l'information : puisqu'il ne peut pas battre le marché, il l'achète en entier. L'investisseur dans la valeur parie sur les erreurs de valorisation, et sur sa capacité à attendre qu'elles se corrigent. Celui qui suit les tendances parie sur la persistance des comportements. Aucune de ces stratégies n'est absurde ; chacune suppose de savoir ce que l'on croit du marché.
Reste la seule rationalité que chacun contrôle vraiment : la sienne. C'est elle qui décide de vendre après une chute ou d'acheter après une euphorie, et c'est elle que les prochaines lettres de cette série examineront, des récits qui font les prix à l'anatomie des bulles et des paniques. La page consacrée à la psychologie des marchés en pose déjà les bases. Mesurer l'écart entre la stratégie que l'on s'est fixée et ce que l'on fait vraiment, c'est d'ailleurs ce que Caplora vous aide à voir.
Rejoignez la communauté Caplora
Lisez cette lettre en entier, et recevez gratuitement :
- Les newsletters de Caplora
- Les analyses d'entreprises
- Le rapport macro des marchés financiers
Une analyse n'est pas un conseil en investissement : la décision reste la vôtre.