Le prix et la valeur La théorie des marchés efficients suppose que le prix reflète à tout moment toute l'information disponible : il serait toujours « juste », et impossible à prévoir. La finance comportementale , rappelle le Vernimmen, conteste son point de départ, la rationalité des investisseurs, et cherche dans leur psychologie l'explication des moments où le marché s'emballe.
La valeur se raisonne : elle dépend des bénéfices attendus et du taux auquel on les actualise, comme le montre la page taux et valorisations . Le prix, lui, se négocie chaque seconde entre des gens qui ont peur, espèrent, s'imitent. Les deux se rejoignent sur la durée ; entre-temps, l'écart peut être immense.
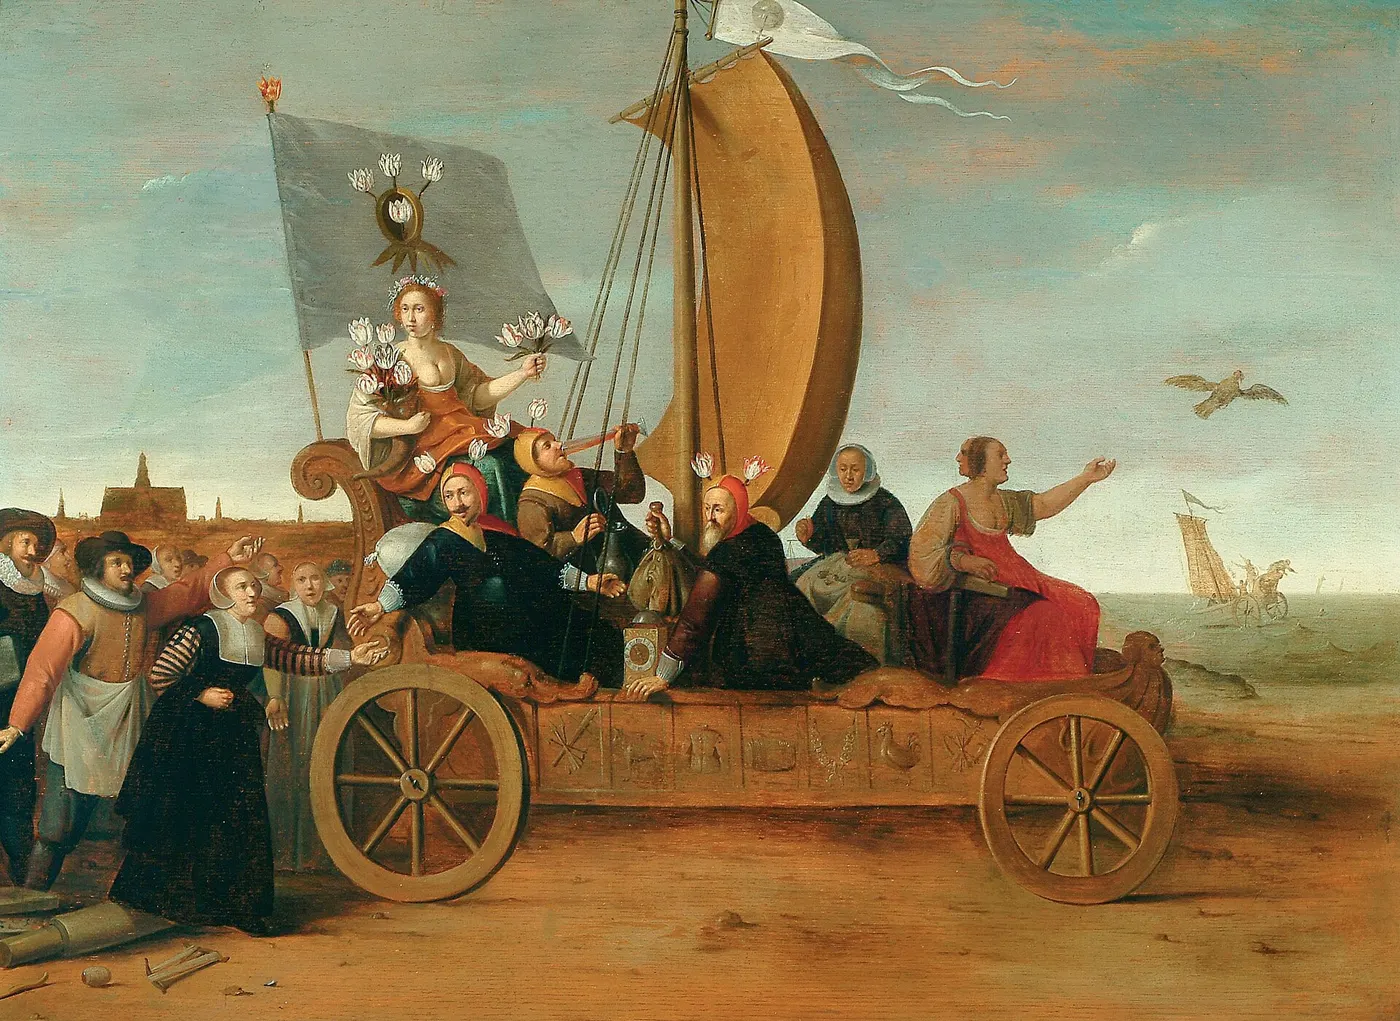
Une bulle, de la tulipe à aujourd’hui Le Vernimmen définit la bulle financière comme une hausse forte des cours vers des niveaux jugés excessifs, au regard de la valeur réelle des actifs, par une petite minorité de personnes lucides. Elle s'achève en général par un éclatement et une baisse rapide. La première bulle mémorable, ajoute-t-il, fut la spéculation sur les bulbes de tulipes en Hollande, au milieu du XVIIe siècle.
Robert Shiller décrit le moteur commun à ces épisodes comme une boucle de rétroaction : la hausse attire l'attention, l'attention attire des acheteurs, les acheteurs font monter les prix, et la hausse devient elle-même l'argument. Les enchaînements se ressemblent d'un siècle à l'autre :
Hendrik Gerritsz Pot, *Le Char des fous de Flore*, vers 1637 : une allégorie de la tulipomanie, où l'on quitte son métier pour suivre le char de la spéculation. Domaine public, via Wikimedia Commons _tulipomania,_Hendrik_Gerritsz_Pot_c1637.jpg). Une nouveauté réelle au départ : un bulbe rare, le chemin de fer, Internet, l'intelligence artificielle. La bulle ne naît presque jamais de rien. Des premiers gains, visibles, qui font venir des acheteurs attirés par la hausse elle-même plus que par l'entreprise. Des méthodes de valorisation qui s'assouplissent : on ne regarde plus le PER mais le chiffre d'affaires, puis plus le chiffre d'affaires mais les « utilisateurs ». Le crédit , qui permet d'acheter avec de l'argent emprunté, et un effet de levier qui accélère la hausse puis la chute. La conviction que « cette fois, c'est différent », jusqu'à ce qu'un événement, parfois mineur, retourne le sens du mouvement. Mesurer l’excès : le CAPE de Shiller Le CAPE , ou PER de Shiller, lisse les bénéfices sur dix ans pour éviter qu'une seule mauvaise année ne fasse paraître le marché cher, ou une seule excellente année bon marché. Calculé sur l'indice américain depuis 1881, il résume un siècle et demi d'euphories et de paniques.
CAPE = cours de l’indice ÷ moyenne des bénéfices des dix dernières années, corrigés de l’inflation
0 10 20 30 40 1900 1940 1980 2020 32,6 · 1929 5,6 · 1932 44,2 · 1999 13,3 · 2009 35,2 · 2024 mars 1881 : CAPE 18,3 juin 1881 : CAPE 19,0 sept. 1881 : CAPE 16,7 déc. 1881 : CAPE 16,0 mars 1882 : CAPE 15,1 juin 1882 : CAPE 14,3 sept. 1882 : CAPE 16,1 déc. 1882 : CAPE 15,4 mars 1883 : CAPE 15,1 juin 1883 : CAPE 15,9 sept. 1883 : CAPE 15,5 déc. 1883 : CAPE 14,9 mars 1884 : CAPE 14,7 juin 1884 : CAPE 12,9 sept. 1884 : CAPE 13,6 déc. 1884 : CAPE 13,4 mars 1885 : CAPE 13,7 juin 1885 : CAPE 14,0 sept. 1885 : CAPE 15,1 déc. 1885 : CAPE 16,3 mars 1886 : CAPE 16,8 juin 1886 : CAPE 17,8 sept. 1886 : CAPE 18,1 déc. 1886 : CAPE 18,2 mars 1887 : CAPE 17,5 juin 1887 : CAPE 17,7 sept. 1887 : CAPE 16,7 déc. 1887 : CAPE 15,5 mars 1888 : CAPE 14,8 juin 1888 : CAPE 15,1 sept. 1888 : CAPE 16,0 déc. 1888 : CAPE 14,9 mars 1889 : CAPE 16,1 juin 1889 : CAPE 17,2 sept. 1889 : CAPE 17,4 déc. 1889 : CAPE 16,6 mars 1890 : CAPE 16,9 juin 1890 : CAPE 17,7 sept. 1890 : CAPE 16,2 déc. 1890 : CAPE 14,4 mars 1891 : CAPE 15,1 juin 1891 : CAPE 15,7 sept. 1891 : CAPE 17,7 déc. 1891 : CAPE 18,2 mars 1892 : CAPE 19,7 juin 1892 : CAPE 19,8 sept. 1892 : CAPE 18,7 déc. 1892 : CAPE 18,0 mars 1893 : CAPE 16,9 juin 1893 : CAPE 15,4 sept. 1893 : CAPE 15,0 déc. 1893 : CAPE 15,6 mars 1894 : CAPE 17,2 juin 1894 : CAPE 16,6 sept. 1894 : CAPE 16,5 déc. 1894 : CAPE 16,7 mars 1895 : CAPE 16,4 juin 1895 : CAPE 17,2 sept. 1895 : CAPE 18,2 déc. 1895 : CAPE 16,5 mars 1896 : CAPE 17,2 juin 1896 : CAPE 17,8 sept. 1896 : CAPE 16,5 déc. 1896 : CAPE 16,5 mars 1897 : CAPE 17,0 juin 1897 : CAPE 17,9 sept. 1897 : CAPE 19,4 déc. 1897 : CAPE 18,7 mars 1898 : CAPE 18,0 juin 1898 : CAPE 19,5 sept. 1898 : CAPE 20,4 déc. 1898 : CAPE 21,4 mars 1899 : CAPE 23,3 juin 1899 : CAPE 21,2 sept. 1899 : CAPE 20,6 déc. 1899 : CAPE 18,5 mars 1900 : CAPE 18,8 juin 1900 : CAPE 18,0 sept. 1900 : CAPE 17,3 déc. 1900 : CAPE 20,7 mars 1901 : CAPE 22,3 juin 1901 : CAPE 25,2 sept. 1901 : CAPE 22,6 déc. 1901 : CAPE 21,7 mars 1902 : CAPE 22,4 juin 1902 : CAPE 22,0 sept. 1902 : CAPE 22,9 déc. 1902 : CAPE 19,6 mars 1903 : CAPE 19,9 juin 1903 : CAPE 17,8 sept. 1903 : CAPE 15,7 déc. 1903 : CAPE 16,0 mars 1904 : CAPE 15,1 juin 1904 : CAPE 15,5 sept. 1904 : CAPE 16,7 déc. 1904 : CAPE 18,2 mars 1905 : CAPE 19,8 juin 1905 : CAPE 18,7 sept. 1905 : CAPE 19,7 déc. 1905 : CAPE 19,6 mars 1906 : CAPE 19,3 juin 1906 : CAPE 18,2 sept. 1906 : CAPE 19,2 déc. 1906 : CAPE 17,7 mars 1907 : CAPE 14,7 juin 1907 : CAPE 13,1 sept. 1907 : CAPE 12,3 déc. 1907 : CAPE 11,3 mars 1908 : CAPE 12,0 juin 1908 : CAPE 13,1 sept. 1908 : CAPE 13,7 déc. 1908 : CAPE 14,6 mars 1909 : CAPE 14,3 juin 1909 : CAPE 15,0 sept. 1909 : CAPE 15,3 déc. 1909 : CAPE 14,8 mars 1910 : CAPE 14,1 juin 1910 : CAPE 13,0 sept. 1910 : CAPE 12,9 déc. 1910 : CAPE 13,7 mars 1911 : CAPE 14,4 juin 1911 : CAPE 15,3 sept. 1911 : CAPE 13,0 déc. 1911 : CAPE 13,9 mars 1912 : CAPE 13,6 juin 1912 : CAPE 13,8 sept. 1912 : CAPE 13,9 déc. 1912 : CAPE 13,4 mars 1913 : CAPE 12,4 juin 1913 : CAPE 11,5 sept. 1913 : CAPE 11,8 déc. 1913 : CAPE 11,2 mars 1914 : CAPE 11,7 juin 1914 : CAPE 11,4 sept. 1914 : CAPE 10,5 déc. 1914 : CAPE 10,2 mars 1915 : CAPE 10,7 juin 1915 : CAPE 11,2 sept. 1915 : CAPE 12,0 déc. 1915 : CAPE 12,9 mars 1916 : CAPE 12,2 juin 1916 : CAPE 12,0 sept. 1916 : CAPE 11,9 déc. 1916 : CAPE 11,4 mars 1917 : CAPE 10,3 juin 1917 : CAPE 9,1 sept. 1917 : CAPE 8,0 déc. 1917 : CAPE 6,4 mars 1918 : CAPE 6,7 juin 1918 : CAPE 6,5 sept. 1918 : CAPE 6,1 déc. 1918 : CAPE 6,1 mars 1919 : CAPE 6,4 juin 1919 : CAPE 7,0 sept. 1919 : CAPE 6,6 déc. 1919 : CAPE 6,2 mars 1920 : CAPE 5,8 juin 1920 : CAPE 5,0 sept. 1920 : CAPE 5,3 déc. 1920 : CAPE 4,8 mars 1921 : CAPE 5,2 juin 1921 : CAPE 5,2 sept. 1921 : CAPE 5,4 déc. 1921 : CAPE 6,1 mars 1922 : CAPE 6,8 juin 1922 : CAPE 7,6 sept. 1922 : CAPE 8,3 déc. 1922 : CAPE 8,0 mars 1923 : CAPE 8,7 juin 1923 : CAPE 7,7 sept. 1923 : CAPE 7,5 déc. 1923 : CAPE 7,8 mars 1924 : CAPE 8,1 juin 1924 : CAPE 8,1 sept. 1924 : CAPE 8,6 déc. 1924 : CAPE 9,3 mars 1925 : CAPE 9,5 juin 1925 : CAPE 9,8 sept. 1925 : CAPE 10,4 déc. 1925 : CAPE 11,1 mars 1926 : CAPE 10,7 juin 1926 : CAPE 11,2 sept. 1926 : CAPE 12,7 déc. 1926 : CAPE 13,0 mars 1927 : CAPE 14,0 juin 1927 : CAPE 15,1 sept. 1927 : CAPE 17,8 déc. 1927 : CAPE 18,6 mars 1928 : CAPE 19,9 juin 1928 : CAPE 20,9 sept. 1928 : CAPE 23,0 déc. 1928 : CAPE 25,3 mars 1929 : CAPE 27,7 juin 1929 : CAPE 27,9 sept. 1929 : CAPE 32,6 déc. 1929 : CAPE 22,0 mars 1930 : CAPE 24,6 juin 1930 : CAPE 21,9 sept. 1930 : CAPE 21,1 déc. 1930 : CAPE 16,1 mars 1931 : CAPE 18,6 juin 1931 : CAPE 15,1 sept. 1931 : CAPE 12,8 déc. 1931 : CAPE 9,3 mars 1932 : CAPE 9,4 juin 1932 : CAPE 5,6 sept. 1932 : CAPE 9,8 déc. 1932 : CAPE 8,3 mars 1933 : CAPE 7,9 juin 1933 : CAPE 13,1 sept. 1933 : CAPE 12,9 déc. 1933 : CAPE 12,3 mars 1934 : CAPE 13,3 juin 1934 : CAPE 12,3 sept. 1934 : CAPE 10,9 déc. 1934 : CAPE 11,6 mars 1935 : CAPE 10,4 juin 1935 : CAPE 12,5 sept. 1935 : CAPE 14,4 déc. 1935 : CAPE 16,2 mars 1936 : CAPE 18,7 juin 1936 : CAPE 18,4 sept. 1936 : CAPE 19,9 déc. 1936 : CAPE 21,1 mars 1937 : CAPE 22,0 juin 1937 : CAPE 18,7 sept. 1937 : CAPE 16,8 déc. 1937 : CAPE 13,0 mars 1938 : CAPE 12,4 juin 1938 : CAPE 12,3 sept. 1938 : CAPE 14,3 déc. 1938 : CAPE 15,8 mars 1939 : CAPE 15,7 juin 1939 : CAPE 14,8 sept. 1939 : CAPE 16,5 déc. 1939 : CAPE 16,3 mars 1940 : CAPE 16,2 juin 1940 : CAPE 12,8 sept. 1940 : CAPE 14,2 déc. 1940 : CAPE 13,9 mars 1941 : CAPE 13,0 juin 1941 : CAPE 12,2 sept. 1941 : CAPE 12,3 déc. 1941 : CAPE 10,1 mars 1942 : CAPE 9,0 juin 1942 : CAPE 8,9 sept. 1942 : CAPE 9,1 déc. 1942 : CAPE 9,6 mars 1943 : CAPE 10,9 juin 1943 : CAPE 11,5 sept. 1943 : CAPE 11,3 déc. 1943 : CAPE 10,7 mars 1944 : CAPE 11,2 juin 1944 : CAPE 11,5 sept. 1944 : CAPE 11,3 déc. 1944 : CAPE 11,6 mars 1945 : CAPE 12,3 juin 1945 : CAPE 13,1 sept. 1945 : CAPE 13,8 déc. 1945 : CAPE 15,0 mars 1946 : CAPE 15,1 juin 1946 : CAPE 15,8 sept. 1946 : CAPE 11,8 déc. 1946 : CAPE 11,4 mars 1947 : CAPE 11,3 juin 1947 : CAPE 11,1 sept. 1947 : CAPE 10,8 déc. 1947 : CAPE 10,7 mars 1948 : CAPE 10,2 juin 1948 : CAPE 11,6 sept. 1948 : CAPE 10,6 déc. 1948 : CAPE 10,2 mars 1949 : CAPE 9,9 juin 1949 : CAPE 9,1 sept. 1949 : CAPE 9,9 déc. 1949 : CAPE 10,5 mars 1950 : CAPE 10,9 juin 1950 : CAPE 11,6 sept. 1950 : CAPE 11,3 déc. 1950 : CAPE 11,3 mars 1951 : CAPE 11,8 juin 1951 : CAPE 11,6 sept. 1951 : CAPE 12,4 déc. 1951 : CAPE 12,1 mars 1952 : CAPE 12,4 juin 1952 : CAPE 12,4 sept. 1952 : CAPE 12,4 déc. 1952 : CAPE 12,9 mars 1953 : CAPE 12,8 juin 1953 : CAPE 11,6 sept. 1953 : CAPE 11,1 déc. 1953 : CAPE 11,8 mars 1954 : CAPE 12,4 juin 1954 : CAPE 13,4 sept. 1954 : CAPE 14,4 déc. 1954 : CAPE 15,8 mars 1955 : CAPE 16,2 juin 1955 : CAPE 17,4 sept. 1955 : CAPE 18,8 déc. 1955 : CAPE 18,9 mars 1956 : CAPE 19,4 juin 1956 : CAPE 18,2 sept. 1956 : CAPE 17,8 déc. 1956 : CAPE 17,2 mars 1957 : CAPE 15,9 juin 1957 : CAPE 16,7 sept. 1957 : CAPE 15,2 déc. 1957 : CAPE 13,7 mars 1958 : CAPE 13,9 juin 1958 : CAPE 14,6 sept. 1958 : CAPE 15,9 déc. 1958 : CAPE 17,4 mars 1959 : CAPE 18,2 juin 1959 : CAPE 18,4 sept. 1959 : CAPE 18,1 déc. 1959 : CAPE 18,6 mars 1960 : CAPE 17,3 juin 1960 : CAPE 17,8 sept. 1960 : CAPE 17,1 déc. 1960 : CAPE 17,6 mars 1961 : CAPE 19,8 juin 1961 : CAPE 20,3 sept. 1961 : CAPE 20,7 déc. 1961 : CAPE 22,0 mars 1962 : CAPE 21,4 juin 1962 : CAPE 16,8 sept. 1962 : CAPE 17,3 déc. 1962 : CAPE 18,6 mars 1963 : CAPE 19,3 juin 1963 : CAPE 20,4 sept. 1963 : CAPE 21,0 déc. 1963 : CAPE 21,0 mars 1964 : CAPE 22,2 juin 1964 : CAPE 22,3 sept. 1964 : CAPE 22,9 déc. 1964 : CAPE 22,8 mars 1965 : CAPE 23,3 juin 1965 : CAPE 22,4 sept. 1965 : CAPE 23,4 déc. 1965 : CAPE 23,7 mars 1966 : CAPE 22,6 juin 1966 : CAPE 21,6 sept. 1966 : CAPE 19,2 déc. 1966 : CAPE 19,7 mars 1967 : CAPE 21,4 juin 1967 : CAPE 21,6 sept. 1967 : CAPE 22,2 déc. 1967 : CAPE 21,8 mars 1968 : CAPE 19,9 juin 1968 : CAPE 22,0 sept. 1968 : CAPE 21,7 déc. 1968 : CAPE 22,3 mars 1969 : CAPE 20,2 juin 1969 : CAPE 19,7 sept. 1969 : CAPE 18,4 déc. 1969 : CAPE 17,3 mars 1970 : CAPE 16,5 juin 1970 : CAPE 13,8 sept. 1970 : CAPE 14,8 déc. 1970 : CAPE 15,9 mars 1971 : CAPE 17,4 juin 1971 : CAPE 17,1 sept. 1971 : CAPE 16,9 déc. 1971 : CAPE 16,6 mars 1972 : CAPE 17,8 juin 1972 : CAPE 17,6 sept. 1972 : CAPE 17,6 déc. 1972 : CAPE 18,6 mars 1973 : CAPE 17,4 juin 1973 : CAPE 15,8 sept. 1973 : CAPE 15,5 déc. 1973 : CAPE 13,5 mars 1974 : CAPE 13,3 juin 1974 : CAPE 11,9 sept. 1974 : CAPE 8,7 déc. 1974 : CAPE 8,3 mars 1975 : CAPE 10,2 juin 1975 : CAPE 11,0 sept. 1975 : CAPE 9,9 déc. 1975 : CAPE 10,3 mars 1976 : CAPE 11,6 juin 1976 : CAPE 11,5 sept. 1976 : CAPE 11,8 déc. 1976 : CAPE 11,6 mars 1977 : CAPE 10,9 juin 1977 : CAPE 10,5 sept. 1977 : CAPE 10,1 déc. 1977 : CAPE 9,7 mars 1978 : CAPE 9,0 juin 1978 : CAPE 9,5 sept. 1978 : CAPE 9,9 déc. 1978 : CAPE 9,0 mars 1979 : CAPE 9,1 juin 1979 : CAPE 8,9 sept. 1979 : CAPE 9,1 déc. 1979 : CAPE 8,7 mars 1980 : CAPE 8,1 juin 1980 : CAPE 8,5 sept. 1980 : CAPE 9,2 déc. 1980 : CAPE 9,4 mars 1981 : CAPE 9,1 juin 1981 : CAPE 8,8 sept. 1981 : CAPE 7,6 déc. 1981 : CAPE 7,8 mars 1982 : CAPE 7,0 juin 1982 : CAPE 6,7 sept. 1982 : CAPE 7,4 déc. 1982 : CAPE 8,5 mars 1983 : CAPE 9,2 juin 1983 : CAPE 10,0 sept. 1983 : CAPE 10,0 déc. 1983 : CAPE 9,8 mars 1984 : CAPE 9,3 juin 1984 : CAPE 9,0 sept. 1984 : CAPE 9,7 déc. 1984 : CAPE 9,6 mars 1985 : CAPE 10,4 juin 1985 : CAPE 10,8 sept. 1985 : CAPE 10,5 déc. 1985 : CAPE 11,7 mars 1986 : CAPE 13,2 juin 1986 : CAPE 13,9 sept. 1986 : CAPE 13,5 déc. 1986 : CAPE 14,1 mars 1987 : CAPE 16,4 juin 1987 : CAPE 16,8 sept. 1987 : CAPE 17,7 déc. 1987 : CAPE 13,4 mars 1988 : CAPE 14,7 juin 1988 : CAPE 14,8 sept. 1988 : CAPE 14,4 déc. 1988 : CAPE 14,7 mars 1989 : CAPE 15,3 juin 1989 : CAPE 16,6 sept. 1989 : CAPE 17,7 déc. 1989 : CAPE 17,7 mars 1990 : CAPE 16,8 juin 1990 : CAPE 17,8 sept. 1990 : CAPE 15,3 déc. 1990 : CAPE 15,8 mars 1991 : CAPE 17,8 juin 1991 : CAPE 18,0 sept. 1991 : CAPE 18,4 déc. 1991 : CAPE 18,4 mars 1992 : CAPE 19,3 juin 1992 : CAPE 19,3 sept. 1992 : CAPE 19,7 déc. 1992 : CAPE 20,4 mars 1993 : CAPE 20,9 juin 1993 : CAPE 20,6 sept. 1993 : CAPE 21,0 déc. 1993 : CAPE 21,2 mars 1994 : CAPE 20,8 juin 1994 : CAPE 20,3 sept. 1994 : CAPE 20,6 déc. 1994 : CAPE 19,9 mars 1995 : CAPE 21,2 juin 1995 : CAPE 22,7 sept. 1995 : CAPE 23,9 déc. 1995 : CAPE 25,0 mars 1996 : CAPE 25,6 juin 1996 : CAPE 26,0 sept. 1996 : CAPE 25,7 déc. 1996 : CAPE 27,7 mars 1997 : CAPE 28,8 juin 1997 : CAPE 31,3 sept. 1997 : CAPE 32,7 déc. 1997 : CAPE 33,0 mars 1998 : CAPE 36,3 juin 1998 : CAPE 36,8 sept. 1998 : CAPE 33,5 déc. 1998 : CAPE 38,8 mars 1999 : CAPE 41,4 juin 1999 : CAPE 42,2 sept. 1999 : CAPE 41,3 déc. 1999 : CAPE 44,2 mars 2000 : CAPE 43,2 juin 2000 : CAPE 42,8 sept. 2000 : CAPE 41,9 déc. 2000 : CAPE 37,3 mars 2001 : CAPE 32,3 juin 2001 : CAPE 33,1 sept. 2001 : CAPE 27,7 déc. 2001 : CAPE 30,5 mars 2002 : CAPE 30,3 juin 2002 : CAPE 26,4 sept. 2002 : CAPE 22,4 déc. 2002 : CAPE 23,1 mars 2003 : CAPE 21,3 juin 2003 : CAPE 24,8 sept. 2003 : CAPE 25,2 déc. 2003 : CAPE 26,6 mars 2004 : CAPE 26,9 juin 2004 : CAPE 26,4 sept. 2004 : CAPE 25,7 déc. 2004 : CAPE 27,1 mars 2005 : CAPE 26,3 juin 2005 : CAPE 26,1 sept. 2005 : CAPE 25,7 déc. 2005 : CAPE 26,4 mars 2006 : CAPE 26,3 juin 2006 : CAPE 24,7 sept. 2006 : CAPE 25,6 déc. 2006 : CAPE 27,3 mars 2007 : CAPE 26,2 juin 2007 : CAPE 27,4 sept. 2007 : CAPE 26,7 déc. 2007 : CAPE 26,0 mars 2008 : CAPE 22,6 juin 2008 : CAPE 22,4 sept. 2008 : CAPE 20,4 déc. 2008 : CAPE 15,4 mars 2009 : CAPE 13,3 juin 2009 : CAPE 16,4 sept. 2009 : CAPE 18,8 déc. 2009 : CAPE 20,3 mars 2010 : CAPE 21,0 juin 2010 : CAPE 19,7 sept. 2010 : CAPE 20,4 déc. 2010 : CAPE 22,4 mars 2011 : CAPE 22,9 juin 2011 : CAPE 22,1 sept. 2011 : CAPE 19,7 déc. 2011 : CAPE 20,5 mars 2012 : CAPE 22,1 juin 2012 : CAPE 20,5 sept. 2012 : CAPE 21,8 déc. 2012 : CAPE 21,2 mars 2013 : CAPE 22,4 juin 2013 : CAPE 22,9 sept. 2013 : CAPE 23,4 déc. 2013 : CAPE 24,9 mars 2014 : CAPE 25,0 juin 2014 : CAPE 25,6 sept. 2014 : CAPE 25,9 déc. 2014 : CAPE 26,8 mars 2015 : CAPE 26,7 juin 2015 : CAPE 26,5 sept. 2015 : CAPE 24,5 déc. 2015 : CAPE 26,0 mars 2016 : CAPE 25,4 juin 2016 : CAPE 25,8 sept. 2016 : CAPE 26,7 déc. 2016 : CAPE 27,9 mars 2017 : CAPE 29,1 juin 2017 : CAPE 29,7 sept. 2017 : CAPE 30,2 déc. 2017 : CAPE 32,1 mars 2018 : CAPE 31,8 juin 2018 : CAPE 31,6 sept. 2018 : CAPE 32,6 déc. 2018 : CAPE 28,3 mars 2019 : CAPE 29,6 juin 2019 : CAPE 29,3 sept. 2019 : CAPE 29,2 déc. 2019 : CAPE 30,3 mars 2020 : CAPE 24,8 juin 2020 : CAPE 28,8 sept. 2020 : CAPE 30,8 déc. 2020 : CAPE 33,8 mars 2021 : CAPE 35,0 juin 2021 : CAPE 36,7 sept. 2021 : CAPE 37,6 déc. 2021 : CAPE 38,3 mars 2022 : CAPE 34,3 juin 2022 : CAPE 29,0 sept. 2022 : CAPE 28,2 déc. 2022 : CAPE 28,3 mars 2023 : CAPE 27,9 juin 2023 : CAPE 29,9 sept. 2023 : CAPE 29,8 déc. 2023 : CAPE 31,5 mars 2024 : CAPE 33,8 juin 2024 : CAPE 34,8 sept. 2024 : CAPE 35,2 0 10 20 30 40 1900 1920 1940 1960 1980 2000 2020 32,6 · 1929 5,6 · 1932 44,2 · 1999 13,3 · 2009 35,2 · 2024 mars 1881 : CAPE 18,3 juin 1881 : CAPE 19,0 sept. 1881 : CAPE 16,7 déc. 1881 : CAPE 16,0 mars 1882 : CAPE 15,1 juin 1882 : CAPE 14,3 sept. 1882 : CAPE 16,1 déc. 1882 : CAPE 15,4 mars 1883 : CAPE 15,1 juin 1883 : CAPE 15,9 sept. 1883 : CAPE 15,5 déc. 1883 : CAPE 14,9 mars 1884 : CAPE 14,7 juin 1884 : CAPE 12,9 sept. 1884 : CAPE 13,6 déc. 1884 : CAPE 13,4 mars 1885 : CAPE 13,7 juin 1885 : CAPE 14,0 sept. 1885 : CAPE 15,1 déc. 1885 : CAPE 16,3 mars 1886 : CAPE 16,8 juin 1886 : CAPE 17,8 sept. 1886 : CAPE 18,1 déc. 1886 : CAPE 18,2 mars 1887 : CAPE 17,5 juin 1887 : CAPE 17,7 sept. 1887 : CAPE 16,7 déc. 1887 : CAPE 15,5 mars 1888 : CAPE 14,8 juin 1888 : CAPE 15,1 sept. 1888 : CAPE 16,0 déc. 1888 : CAPE 14,9 mars 1889 : CAPE 16,1 juin 1889 : CAPE 17,2 sept. 1889 : CAPE 17,4 déc. 1889 : CAPE 16,6 mars 1890 : CAPE 16,9 juin 1890 : CAPE 17,7 sept. 1890 : CAPE 16,2 déc. 1890 : CAPE 14,4 mars 1891 : CAPE 15,1 juin 1891 : CAPE 15,7 sept. 1891 : CAPE 17,7 déc. 1891 : CAPE 18,2 mars 1892 : CAPE 19,7 juin 1892 : CAPE 19,8 sept. 1892 : CAPE 18,7 déc. 1892 : CAPE 18,0 mars 1893 : CAPE 16,9 juin 1893 : CAPE 15,4 sept. 1893 : CAPE 15,0 déc. 1893 : CAPE 15,6 mars 1894 : CAPE 17,2 juin 1894 : CAPE 16,6 sept. 1894 : CAPE 16,5 déc. 1894 : CAPE 16,7 mars 1895 : CAPE 16,4 juin 1895 : CAPE 17,2 sept. 1895 : CAPE 18,2 déc. 1895 : CAPE 16,5 mars 1896 : CAPE 17,2 juin 1896 : CAPE 17,8 sept. 1896 : CAPE 16,5 déc. 1896 : CAPE 16,5 mars 1897 : CAPE 17,0 juin 1897 : CAPE 17,9 sept. 1897 : CAPE 19,4 déc. 1897 : CAPE 18,7 mars 1898 : CAPE 18,0 juin 1898 : CAPE 19,5 sept. 1898 : CAPE 20,4 déc. 1898 : CAPE 21,4 mars 1899 : CAPE 23,3 juin 1899 : CAPE 21,2 sept. 1899 : CAPE 20,6 déc. 1899 : CAPE 18,5 mars 1900 : CAPE 18,8 juin 1900 : CAPE 18,0 sept. 1900 : CAPE 17,3 déc. 1900 : CAPE 20,7 mars 1901 : CAPE 22,3 juin 1901 : CAPE 25,2 sept. 1901 : CAPE 22,6 déc. 1901 : CAPE 21,7 mars 1902 : CAPE 22,4 juin 1902 : CAPE 22,0 sept. 1902 : CAPE 22,9 déc. 1902 : CAPE 19,6 mars 1903 : CAPE 19,9 juin 1903 : CAPE 17,8 sept. 1903 : CAPE 15,7 déc. 1903 : CAPE 16,0 mars 1904 : CAPE 15,1 juin 1904 : CAPE 15,5 sept. 1904 : CAPE 16,7 déc. 1904 : CAPE 18,2 mars 1905 : CAPE 19,8 juin 1905 : CAPE 18,7 sept. 1905 : CAPE 19,7 déc. 1905 : CAPE 19,6 mars 1906 : CAPE 19,3 juin 1906 : CAPE 18,2 sept. 1906 : CAPE 19,2 déc. 1906 : CAPE 17,7 mars 1907 : CAPE 14,7 juin 1907 : CAPE 13,1 sept. 1907 : CAPE 12,3 déc. 1907 : CAPE 11,3 mars 1908 : CAPE 12,0 juin 1908 : CAPE 13,1 sept. 1908 : CAPE 13,7 déc. 1908 : CAPE 14,6 mars 1909 : CAPE 14,3 juin 1909 : CAPE 15,0 sept. 1909 : CAPE 15,3 déc. 1909 : CAPE 14,8 mars 1910 : CAPE 14,1 juin 1910 : CAPE 13,0 sept. 1910 : CAPE 12,9 déc. 1910 : CAPE 13,7 mars 1911 : CAPE 14,4 juin 1911 : CAPE 15,3 sept. 1911 : CAPE 13,0 déc. 1911 : CAPE 13,9 mars 1912 : CAPE 13,6 juin 1912 : CAPE 13,8 sept. 1912 : CAPE 13,9 déc. 1912 : CAPE 13,4 mars 1913 : CAPE 12,4 juin 1913 : CAPE 11,5 sept. 1913 : CAPE 11,8 déc. 1913 : CAPE 11,2 mars 1914 : CAPE 11,7 juin 1914 : CAPE 11,4 sept. 1914 : CAPE 10,5 déc. 1914 : CAPE 10,2 mars 1915 : CAPE 10,7 juin 1915 : CAPE 11,2 sept. 1915 : CAPE 12,0 déc. 1915 : CAPE 12,9 mars 1916 : CAPE 12,2 juin 1916 : CAPE 12,0 sept. 1916 : CAPE 11,9 déc. 1916 : CAPE 11,4 mars 1917 : CAPE 10,3 juin 1917 : CAPE 9,1 sept. 1917 : CAPE 8,0 déc. 1917 : CAPE 6,4 mars 1918 : CAPE 6,7 juin 1918 : CAPE 6,5 sept. 1918 : CAPE 6,1 déc. 1918 : CAPE 6,1 mars 1919 : CAPE 6,4 juin 1919 : CAPE 7,0 sept. 1919 : CAPE 6,6 déc. 1919 : CAPE 6,2 mars 1920 : CAPE 5,8 juin 1920 : CAPE 5,0 sept. 1920 : CAPE 5,3 déc. 1920 : CAPE 4,8 mars 1921 : CAPE 5,2 juin 1921 : CAPE 5,2 sept. 1921 : CAPE 5,4 déc. 1921 : CAPE 6,1 mars 1922 : CAPE 6,8 juin 1922 : CAPE 7,6 sept. 1922 : CAPE 8,3 déc. 1922 : CAPE 8,0 mars 1923 : CAPE 8,7 juin 1923 : CAPE 7,7 sept. 1923 : CAPE 7,5 déc. 1923 : CAPE 7,8 mars 1924 : CAPE 8,1 juin 1924 : CAPE 8,1 sept. 1924 : CAPE 8,6 déc. 1924 : CAPE 9,3 mars 1925 : CAPE 9,5 juin 1925 : CAPE 9,8 sept. 1925 : CAPE 10,4 déc. 1925 : CAPE 11,1 mars 1926 : CAPE 10,7 juin 1926 : CAPE 11,2 sept. 1926 : CAPE 12,7 déc. 1926 : CAPE 13,0 mars 1927 : CAPE 14,0 juin 1927 : CAPE 15,1 sept. 1927 : CAPE 17,8 déc. 1927 : CAPE 18,6 mars 1928 : CAPE 19,9 juin 1928 : CAPE 20,9 sept. 1928 : CAPE 23,0 déc. 1928 : CAPE 25,3 mars 1929 : CAPE 27,7 juin 1929 : CAPE 27,9 sept. 1929 : CAPE 32,6 déc. 1929 : CAPE 22,0 mars 1930 : CAPE 24,6 juin 1930 : CAPE 21,9 sept. 1930 : CAPE 21,1 déc. 1930 : CAPE 16,1 mars 1931 : CAPE 18,6 juin 1931 : CAPE 15,1 sept. 1931 : CAPE 12,8 déc. 1931 : CAPE 9,3 mars 1932 : CAPE 9,4 juin 1932 : CAPE 5,6 sept. 1932 : CAPE 9,8 déc. 1932 : CAPE 8,3 mars 1933 : CAPE 7,9 juin 1933 : CAPE 13,1 sept. 1933 : CAPE 12,9 déc. 1933 : CAPE 12,3 mars 1934 : CAPE 13,3 juin 1934 : CAPE 12,3 sept. 1934 : CAPE 10,9 déc. 1934 : CAPE 11,6 mars 1935 : CAPE 10,4 juin 1935 : CAPE 12,5 sept. 1935 : CAPE 14,4 déc. 1935 : CAPE 16,2 mars 1936 : CAPE 18,7 juin 1936 : CAPE 18,4 sept. 1936 : CAPE 19,9 déc. 1936 : CAPE 21,1 mars 1937 : CAPE 22,0 juin 1937 : CAPE 18,7 sept. 1937 : CAPE 16,8 déc. 1937 : CAPE 13,0 mars 1938 : CAPE 12,4 juin 1938 : CAPE 12,3 sept. 1938 : CAPE 14,3 déc. 1938 : CAPE 15,8 mars 1939 : CAPE 15,7 juin 1939 : CAPE 14,8 sept. 1939 : CAPE 16,5 déc. 1939 : CAPE 16,3 mars 1940 : CAPE 16,2 juin 1940 : CAPE 12,8 sept. 1940 : CAPE 14,2 déc. 1940 : CAPE 13,9 mars 1941 : CAPE 13,0 juin 1941 : CAPE 12,2 sept. 1941 : CAPE 12,3 déc. 1941 : CAPE 10,1 mars 1942 : CAPE 9,0 juin 1942 : CAPE 8,9 sept. 1942 : CAPE 9,1 déc. 1942 : CAPE 9,6 mars 1943 : CAPE 10,9 juin 1943 : CAPE 11,5 sept. 1943 : CAPE 11,3 déc. 1943 : CAPE 10,7 mars 1944 : CAPE 11,2 juin 1944 : CAPE 11,5 sept. 1944 : CAPE 11,3 déc. 1944 : CAPE 11,6 mars 1945 : CAPE 12,3 juin 1945 : CAPE 13,1 sept. 1945 : CAPE 13,8 déc. 1945 : CAPE 15,0 mars 1946 : CAPE 15,1 juin 1946 : CAPE 15,8 sept. 1946 : CAPE 11,8 déc. 1946 : CAPE 11,4 mars 1947 : CAPE 11,3 juin 1947 : CAPE 11,1 sept. 1947 : CAPE 10,8 déc. 1947 : CAPE 10,7 mars 1948 : CAPE 10,2 juin 1948 : CAPE 11,6 sept. 1948 : CAPE 10,6 déc. 1948 : CAPE 10,2 mars 1949 : CAPE 9,9 juin 1949 : CAPE 9,1 sept. 1949 : CAPE 9,9 déc. 1949 : CAPE 10,5 mars 1950 : CAPE 10,9 juin 1950 : CAPE 11,6 sept. 1950 : CAPE 11,3 déc. 1950 : CAPE 11,3 mars 1951 : CAPE 11,8 juin 1951 : CAPE 11,6 sept. 1951 : CAPE 12,4 déc. 1951 : CAPE 12,1 mars 1952 : CAPE 12,4 juin 1952 : CAPE 12,4 sept. 1952 : CAPE 12,4 déc. 1952 : CAPE 12,9 mars 1953 : CAPE 12,8 juin 1953 : CAPE 11,6 sept. 1953 : CAPE 11,1 déc. 1953 : CAPE 11,8 mars 1954 : CAPE 12,4 juin 1954 : CAPE 13,4 sept. 1954 : CAPE 14,4 déc. 1954 : CAPE 15,8 mars 1955 : CAPE 16,2 juin 1955 : CAPE 17,4 sept. 1955 : CAPE 18,8 déc. 1955 : CAPE 18,9 mars 1956 : CAPE 19,4 juin 1956 : CAPE 18,2 sept. 1956 : CAPE 17,8 déc. 1956 : CAPE 17,2 mars 1957 : CAPE 15,9 juin 1957 : CAPE 16,7 sept. 1957 : CAPE 15,2 déc. 1957 : CAPE 13,7 mars 1958 : CAPE 13,9 juin 1958 : CAPE 14,6 sept. 1958 : CAPE 15,9 déc. 1958 : CAPE 17,4 mars 1959 : CAPE 18,2 juin 1959 : CAPE 18,4 sept. 1959 : CAPE 18,1 déc. 1959 : CAPE 18,6 mars 1960 : CAPE 17,3 juin 1960 : CAPE 17,8 sept. 1960 : CAPE 17,1 déc. 1960 : CAPE 17,6 mars 1961 : CAPE 19,8 juin 1961 : CAPE 20,3 sept. 1961 : CAPE 20,7 déc. 1961 : CAPE 22,0 mars 1962 : CAPE 21,4 juin 1962 : CAPE 16,8 sept. 1962 : CAPE 17,3 déc. 1962 : CAPE 18,6 mars 1963 : CAPE 19,3 juin 1963 : CAPE 20,4 sept. 1963 : CAPE 21,0 déc. 1963 : CAPE 21,0 mars 1964 : CAPE 22,2 juin 1964 : CAPE 22,3 sept. 1964 : CAPE 22,9 déc. 1964 : CAPE 22,8 mars 1965 : CAPE 23,3 juin 1965 : CAPE 22,4 sept. 1965 : CAPE 23,4 déc. 1965 : CAPE 23,7 mars 1966 : CAPE 22,6 juin 1966 : CAPE 21,6 sept. 1966 : CAPE 19,2 déc. 1966 : CAPE 19,7 mars 1967 : CAPE 21,4 juin 1967 : CAPE 21,6 sept. 1967 : CAPE 22,2 déc. 1967 : CAPE 21,8 mars 1968 : CAPE 19,9 juin 1968 : CAPE 22,0 sept. 1968 : CAPE 21,7 déc. 1968 : CAPE 22,3 mars 1969 : CAPE 20,2 juin 1969 : CAPE 19,7 sept. 1969 : CAPE 18,4 déc. 1969 : CAPE 17,3 mars 1970 : CAPE 16,5 juin 1970 : CAPE 13,8 sept. 1970 : CAPE 14,8 déc. 1970 : CAPE 15,9 mars 1971 : CAPE 17,4 juin 1971 : CAPE 17,1 sept. 1971 : CAPE 16,9 déc. 1971 : CAPE 16,6 mars 1972 : CAPE 17,8 juin 1972 : CAPE 17,6 sept. 1972 : CAPE 17,6 déc. 1972 : CAPE 18,6 mars 1973 : CAPE 17,4 juin 1973 : CAPE 15,8 sept. 1973 : CAPE 15,5 déc. 1973 : CAPE 13,5 mars 1974 : CAPE 13,3 juin 1974 : CAPE 11,9 sept. 1974 : CAPE 8,7 déc. 1974 : CAPE 8,3 mars 1975 : CAPE 10,2 juin 1975 : CAPE 11,0 sept. 1975 : CAPE 9,9 déc. 1975 : CAPE 10,3 mars 1976 : CAPE 11,6 juin 1976 : CAPE 11,5 sept. 1976 : CAPE 11,8 déc. 1976 : CAPE 11,6 mars 1977 : CAPE 10,9 juin 1977 : CAPE 10,5 sept. 1977 : CAPE 10,1 déc. 1977 : CAPE 9,7 mars 1978 : CAPE 9,0 juin 1978 : CAPE 9,5 sept. 1978 : CAPE 9,9 déc. 1978 : CAPE 9,0 mars 1979 : CAPE 9,1 juin 1979 : CAPE 8,9 sept. 1979 : CAPE 9,1 déc. 1979 : CAPE 8,7 mars 1980 : CAPE 8,1 juin 1980 : CAPE 8,5 sept. 1980 : CAPE 9,2 déc. 1980 : CAPE 9,4 mars 1981 : CAPE 9,1 juin 1981 : CAPE 8,8 sept. 1981 : CAPE 7,6 déc. 1981 : CAPE 7,8 mars 1982 : CAPE 7,0 juin 1982 : CAPE 6,7 sept. 1982 : CAPE 7,4 déc. 1982 : CAPE 8,5 mars 1983 : CAPE 9,2 juin 1983 : CAPE 10,0 sept. 1983 : CAPE 10,0 déc. 1983 : CAPE 9,8 mars 1984 : CAPE 9,3 juin 1984 : CAPE 9,0 sept. 1984 : CAPE 9,7 déc. 1984 : CAPE 9,6 mars 1985 : CAPE 10,4 juin 1985 : CAPE 10,8 sept. 1985 : CAPE 10,5 déc. 1985 : CAPE 11,7 mars 1986 : CAPE 13,2 juin 1986 : CAPE 13,9 sept. 1986 : CAPE 13,5 déc. 1986 : CAPE 14,1 mars 1987 : CAPE 16,4 juin 1987 : CAPE 16,8 sept. 1987 : CAPE 17,7 déc. 1987 : CAPE 13,4 mars 1988 : CAPE 14,7 juin 1988 : CAPE 14,8 sept. 1988 : CAPE 14,4 déc. 1988 : CAPE 14,7 mars 1989 : CAPE 15,3 juin 1989 : CAPE 16,6 sept. 1989 : CAPE 17,7 déc. 1989 : CAPE 17,7 mars 1990 : CAPE 16,8 juin 1990 : CAPE 17,8 sept. 1990 : CAPE 15,3 déc. 1990 : CAPE 15,8 mars 1991 : CAPE 17,8 juin 1991 : CAPE 18,0 sept. 1991 : CAPE 18,4 déc. 1991 : CAPE 18,4 mars 1992 : CAPE 19,3 juin 1992 : CAPE 19,3 sept. 1992 : CAPE 19,7 déc. 1992 : CAPE 20,4 mars 1993 : CAPE 20,9 juin 1993 : CAPE 20,6 sept. 1993 : CAPE 21,0 déc. 1993 : CAPE 21,2 mars 1994 : CAPE 20,8 juin 1994 : CAPE 20,3 sept. 1994 : CAPE 20,6 déc. 1994 : CAPE 19,9 mars 1995 : CAPE 21,2 juin 1995 : CAPE 22,7 sept. 1995 : CAPE 23,9 déc. 1995 : CAPE 25,0 mars 1996 : CAPE 25,6 juin 1996 : CAPE 26,0 sept. 1996 : CAPE 25,7 déc. 1996 : CAPE 27,7 mars 1997 : CAPE 28,8 juin 1997 : CAPE 31,3 sept. 1997 : CAPE 32,7 déc. 1997 : CAPE 33,0 mars 1998 : CAPE 36,3 juin 1998 : CAPE 36,8 sept. 1998 : CAPE 33,5 déc. 1998 : CAPE 38,8 mars 1999 : CAPE 41,4 juin 1999 : CAPE 42,2 sept. 1999 : CAPE 41,3 déc. 1999 : CAPE 44,2 mars 2000 : CAPE 43,2 juin 2000 : CAPE 42,8 sept. 2000 : CAPE 41,9 déc. 2000 : CAPE 37,3 mars 2001 : CAPE 32,3 juin 2001 : CAPE 33,1 sept. 2001 : CAPE 27,7 déc. 2001 : CAPE 30,5 mars 2002 : CAPE 30,3 juin 2002 : CAPE 26,4 sept. 2002 : CAPE 22,4 déc. 2002 : CAPE 23,1 mars 2003 : CAPE 21,3 juin 2003 : CAPE 24,8 sept. 2003 : CAPE 25,2 déc. 2003 : CAPE 26,6 mars 2004 : CAPE 26,9 juin 2004 : CAPE 26,4 sept. 2004 : CAPE 25,7 déc. 2004 : CAPE 27,1 mars 2005 : CAPE 26,3 juin 2005 : CAPE 26,1 sept. 2005 : CAPE 25,7 déc. 2005 : CAPE 26,4 mars 2006 : CAPE 26,3 juin 2006 : CAPE 24,7 sept. 2006 : CAPE 25,6 déc. 2006 : CAPE 27,3 mars 2007 : CAPE 26,2 juin 2007 : CAPE 27,4 sept. 2007 : CAPE 26,7 déc. 2007 : CAPE 26,0 mars 2008 : CAPE 22,6 juin 2008 : CAPE 22,4 sept. 2008 : CAPE 20,4 déc. 2008 : CAPE 15,4 mars 2009 : CAPE 13,3 juin 2009 : CAPE 16,4 sept. 2009 : CAPE 18,8 déc. 2009 : CAPE 20,3 mars 2010 : CAPE 21,0 juin 2010 : CAPE 19,7 sept. 2010 : CAPE 20,4 déc. 2010 : CAPE 22,4 mars 2011 : CAPE 22,9 juin 2011 : CAPE 22,1 sept. 2011 : CAPE 19,7 déc. 2011 : CAPE 20,5 mars 2012 : CAPE 22,1 juin 2012 : CAPE 20,5 sept. 2012 : CAPE 21,8 déc. 2012 : CAPE 21,2 mars 2013 : CAPE 22,4 juin 2013 : CAPE 22,9 sept. 2013 : CAPE 23,4 déc. 2013 : CAPE 24,9 mars 2014 : CAPE 25,0 juin 2014 : CAPE 25,6 sept. 2014 : CAPE 25,9 déc. 2014 : CAPE 26,8 mars 2015 : CAPE 26,7 juin 2015 : CAPE 26,5 sept. 2015 : CAPE 24,5 déc. 2015 : CAPE 26,0 mars 2016 : CAPE 25,4 juin 2016 : CAPE 25,8 sept. 2016 : CAPE 26,7 déc. 2016 : CAPE 27,9 mars 2017 : CAPE 29,1 juin 2017 : CAPE 29,7 sept. 2017 : CAPE 30,2 déc. 2017 : CAPE 32,1 mars 2018 : CAPE 31,8 juin 2018 : CAPE 31,6 sept. 2018 : CAPE 32,6 déc. 2018 : CAPE 28,3 mars 2019 : CAPE 29,6 juin 2019 : CAPE 29,3 sept. 2019 : CAPE 29,2 déc. 2019 : CAPE 30,3 mars 2020 : CAPE 24,8 juin 2020 : CAPE 28,8 sept. 2020 : CAPE 30,8 déc. 2020 : CAPE 33,8 mars 2021 : CAPE 35,0 juin 2021 : CAPE 36,7 sept. 2021 : CAPE 37,6 déc. 2021 : CAPE 38,3 mars 2022 : CAPE 34,3 juin 2022 : CAPE 29,0 sept. 2022 : CAPE 28,2 déc. 2022 : CAPE 28,3 mars 2023 : CAPE 27,9 juin 2023 : CAPE 29,9 sept. 2023 : CAPE 29,8 déc. 2023 : CAPE 31,5 mars 2024 : CAPE 33,8 juin 2024 : CAPE 34,8 sept. 2024 : CAPE 35,2 Cours de l'indice S&P composite rapporté à la moyenne de ses bénéfices réels des dix années précédentes, valeur de fin de trimestre, de 1881 à septembre 2024. Graphique Caplora d'après les données de Robert Shiller . Sa moyenne depuis 1881 est de 17,5 . Il atteint 32,6 en septembre 1929, juste avant le krach, puis tombe à 5,6 en juin 1932. Son record, 44,2 en décembre 1999 , précède l'éclatement de la bulle Internet ; il retombe à 13,3 en mars 2009, au plus bas de la crise financière. En septembre 2024, dernière valeur publiée, il est à 35,2.
Le CAPE dit si le marché est cher, pas quand il baissera. En décembre 1996, quand Alan Greenspan, président de la Réserve fédérale, s'interrogeait publiquement sur une possible « exubérance irrationnelle », il était déjà à 27,7 ; il a encore monté trois ans. Depuis 1990, il a passé 95 % des mois au-dessus de sa moyenne historique : qui aurait vendu chaque fois qu'il était « cher » serait resté hors du marché presque tout le temps.
La panique, le même mouvement à l’envers La baisse obéit à la même mécanique, en plus rapide. Ceux qui ont acheté à crédit doivent vendre pour rembourser ; leurs ventes font baisser les prix, qui obligent d'autres à vendre. La peur se propage plus vite que l'euphorie : on monte par l'escalier, on descend par la fenêtre, dit l'adage.
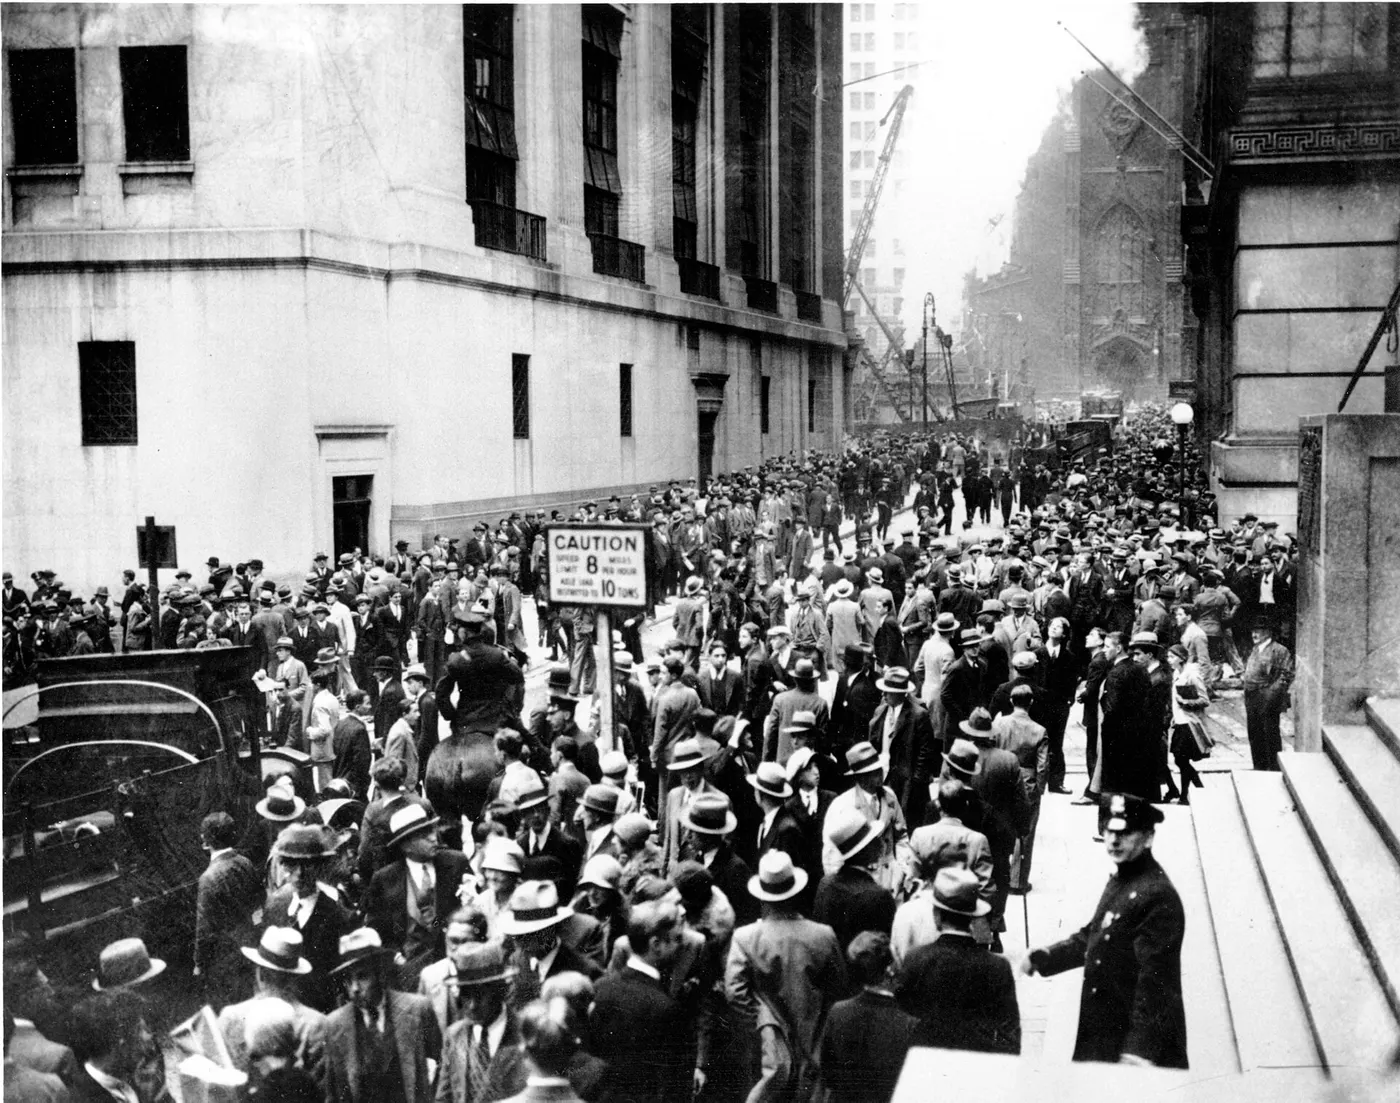
De septembre 1929 à juin 1932, l'indice américain a perdu 85 % de sa valeur, selon les données de Shiller. De mars 2000 à septembre 2002, il en a perdu 40 %. Ce sont des max drawdown que peu d'investisseurs supportent sans vendre au plus bas.
La foule devant la Bourse de New York le 24 octobre 1929, le « jeudi noir ». Photographie Associated Press, domaine public, via Wikimedia Commons . Ce qu’en tire un investisseur Personne ne sait dater un sommet. Plutôt que de prédire, décidez d'avance de votre allocation d'actifs et des règles de rééquilibrage : elles vendent un peu de ce qui a beaucoup monté, sans avoir à deviner la suite. Méfiez-vous de vos propres signaux d'euphorie : une ligne qu'on n'ose plus alléger parce qu'elle « monte toujours », un achat motivé par la hausse des dernières semaines, une histoire que tout le monde raconte — ce que décrit la page des narratifs de marché . En baisse, la question n'est pas « combien ai-je perdu ? » mais « ma raison d'investir tient-elle encore ? ». La page face à la perte explique pourquoi la première question s'impose malgré nous. La diversification ne protège pas d'une panique générale, mais elle évite qu'une seule bulle n'emporte tout le portefeuille.