Psychologie des marchés
Nvidia, l'euphorie et la peur : ce que la psychologie fait aux marchés
La chute de Jensen Huang a déclenché une ruée record des particuliers sur l'action Nvidia. L'occasion de prendre du recul sur ce qui fait bouger les cours quand les chiffres ne bougent pas, et sur ce que ces émotions coûtent aux investisseurs.
Rédigé par Melvin Eyrard · mis à jour le
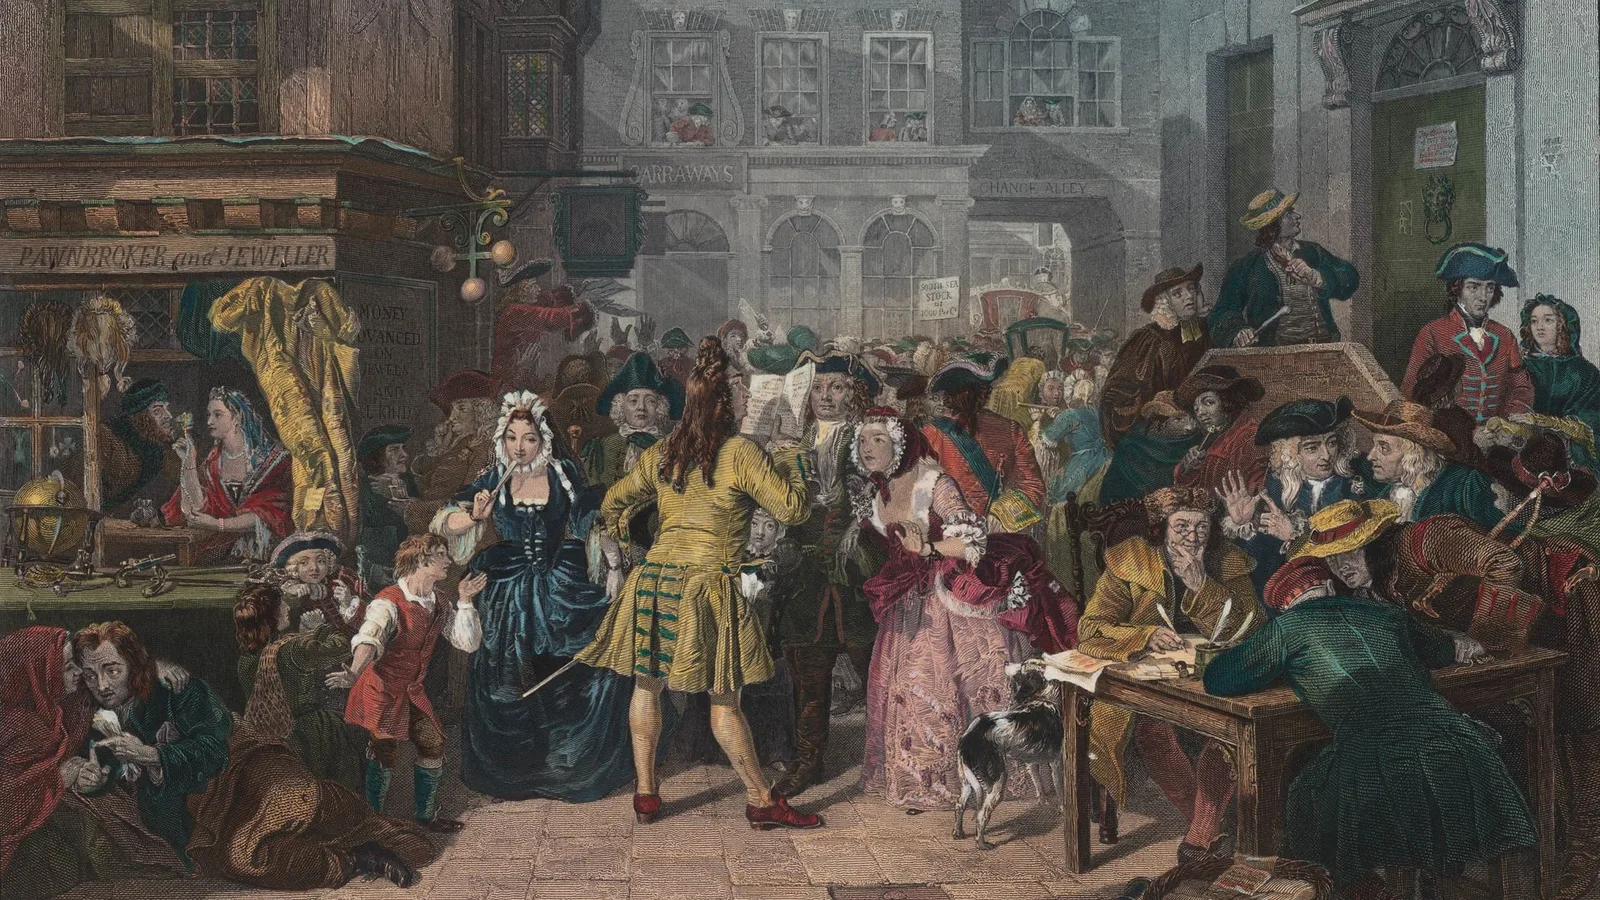
La bulle des mers du Sud, scène d'Exchange Alley à Londres en 1720, d'après Edward Matthew Ward (1847). Domaine public, via Wikimedia Commons.
Jeudi 12 novembre, 9 h 30 à New York. L'action Nvidia ouvre à 151 dollars, 13 % sous son cours de la veille. Mercredi soir, le conseil d'administration a accepté la démission de Jensen Huang, cofondateur de l'entreprise et son patron depuis trente-trois ans. Au plus bas de la matinée, le titre perd 14 % et touche son niveau le plus faible depuis juin 2025.
Au même moment, une autre foule se presse au guichet. Selon Vanda Research, cité par Yahoo Finance, les particuliers achètent en net pour 111 millions de dollars d'actions Nvidia dans les trente premières minutes de cotation. C'est leur plus forte ouverture jamais mesurée, plus de quarante fois un début de séance ordinaire. Sept jours plus tôt, les mêmes investisseurs vendaient des actions américaines à un rythme inédit depuis mars 2020.
Capituler un jeudi, se ruer sur le scandale le jeudi suivant : en une semaine, Wall Street a offert un condensé de ce que la finance comportementale étudie depuis un demi-siècle. Cette lettre prend du recul sur ce qui fait bouger les cours quand les chiffres, eux, ne bougent pas : les récits, l'euphorie, la peur, le calendrier. Elle s'arrête aussi sur ce que ces émotions coûtent aux particuliers, qui gagnent en moyenne moins que les marchés dans lesquels ils investissent.
Ce qu'il faut retenir
- Jensen Huang quitte Nvidia après des révélations sur sa vie privée et ses liens présumés avec une espionne chinoise. Colette Kress, directrice financière, assure l'intérim.
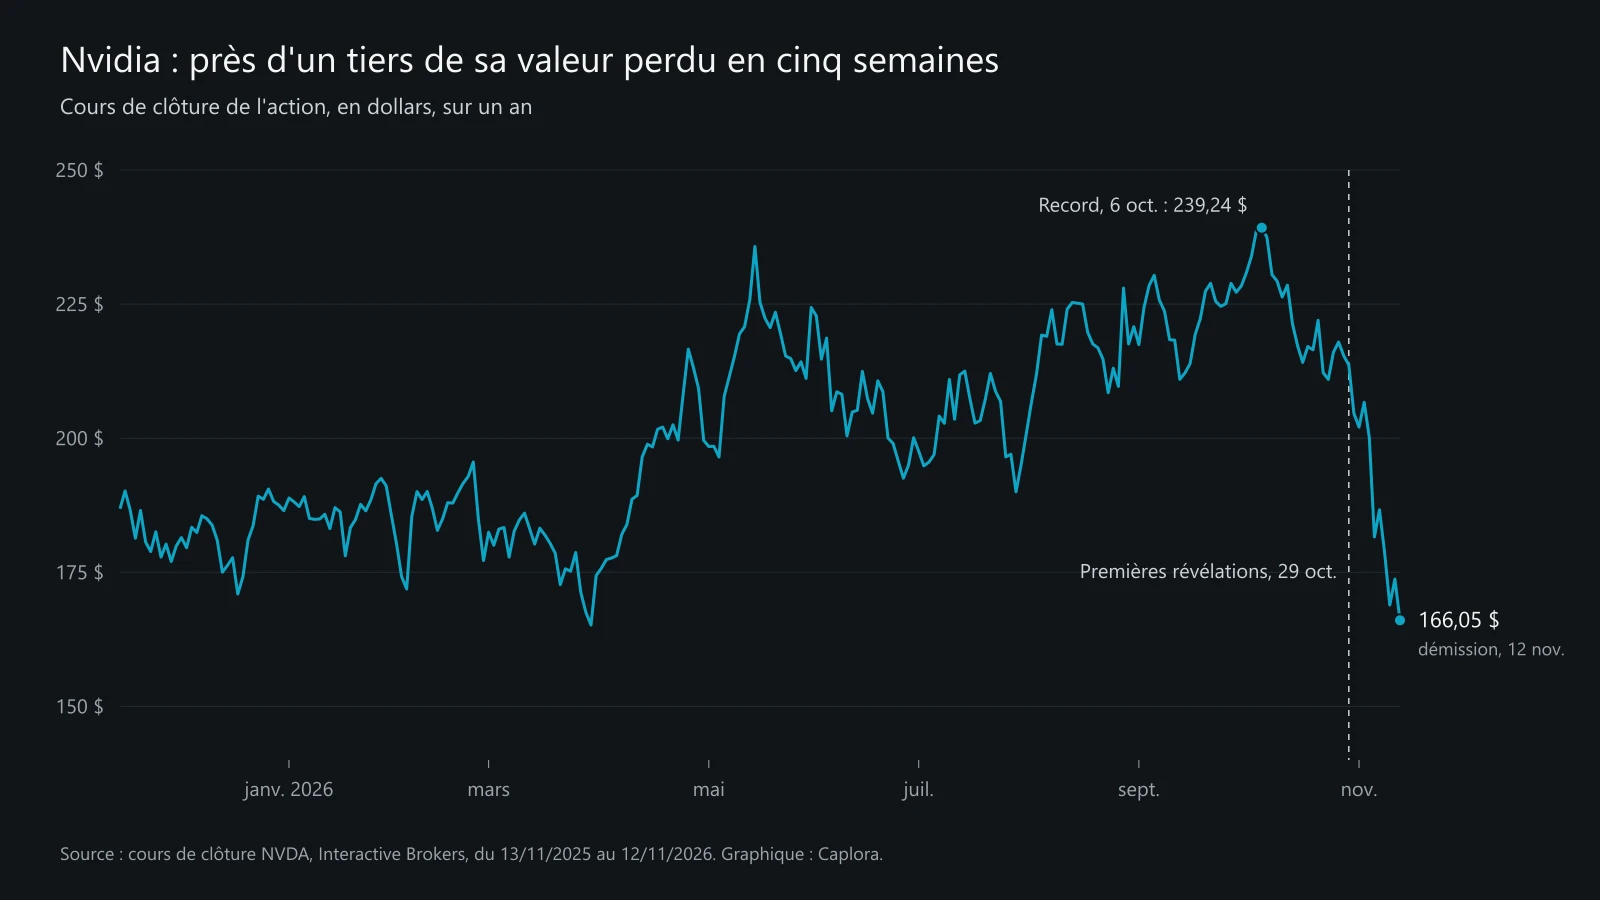
- L'action a perdu 30,6 % depuis son record du 6 octobre. Les particuliers, eux, ont acheté la baisse comme jamais.
- Le chiffre de 85 % de particuliers perdants vient surtout des produits à effet de levier. Mais même sur les actions, l'investisseur moyen fait moins bien que le marché, et la psychologie explique l'essentiel de l'écart.
- Novembre ouvre historiquement la meilleure période de l'année, surtout après des élections de mi-mandat. Une moyenne n'est pas une promesse.
Trois semaines pour faire tomber un symbole
L'affaire a mis du temps à devenir boursière. Le 29 octobre, le New York Times révèle la relation étroite entre Jensen Huang et Alice Huang, une femme que des responsables américains considèrent comme une espionne au service du ministère chinois de la Sécurité d'État, selon CNN. Un porte-parole de Nvidia juge alors leurs échanges « ni inhabituels ni inattendus ». Le 5 novembre, trois présidents républicains de commissions de la Chambre, John Moolenaar, Brian Mast et Rick Crawford, demandent à l'entendre à huis clos.
Tout s'accélère le dimanche 8 novembre. Dans un courriel aux salariés, Jensen Huang reconnaît une relation extraconjugale et présente ses excuses. Le conseil d'administration ouvre une enquête indépendante. Le même jour, Donald Trump le défend sans trop s'engager. Lundi, une plainte d'actionnaires est déposée devant un tribunal californien : elle accuse Nvidia et son dirigeant d'avoir caché aux investisseurs ces liens et les risques qu'ils faisaient peser sur l'entreprise. Aucune de ces accusations n'est prouvée à ce stade, et aucune poursuite pénale n'a été annoncée contre Jensen Huang ou Alice Huang.
« Je sais simplement que c'est quelqu'un de bien, mais on ne sait jamais ce qui se passe. »
Les révélations se succèdent ensuite. Le New York Times rapporte que le ministère de la Justice a repris une enquête sur Megaspeed, une société singapourienne soupçonnée d'avoir contourné les restrictions d'exportation de puces vers la Chine. Mercredi, le même journal fait état d'une seconde relation, avec Kimberly Powell, vice-présidente chargée de la santé, qui rend compte directement au patron. Ni Nvidia ni les intéressés ne l'ont confirmée. Après la clôture, plusieurs médias, dont le Wall Street Journal, annoncent que le conseil se prépare à écarter son fondateur.
Le marché n'attend pas l'ouverture. Sur Binance, un contrat qui réplique l'action Nvidia et s'échange jour et nuit recule de plus de 7 % dans la soirée, pour près de 2 milliards de dollars de volume en vingt-quatre heures. Jeudi matin, un document déposé auprès du gendarme boursier américain, la SEC, confirme la démission. Colette Kress, directrice financière depuis 2013, devient directrice générale par intérim sans quitter ses fonctions. Harvey C. Jones, administrateur depuis 1993, devient le premier président du conseil de l'histoire du groupe. Jensen Huang a accepté de témoigner devant le Congrès avant Thanksgiving, selon le représentant Brian Mast.
Le marché ne vend pas une entreprise, il vend une histoire
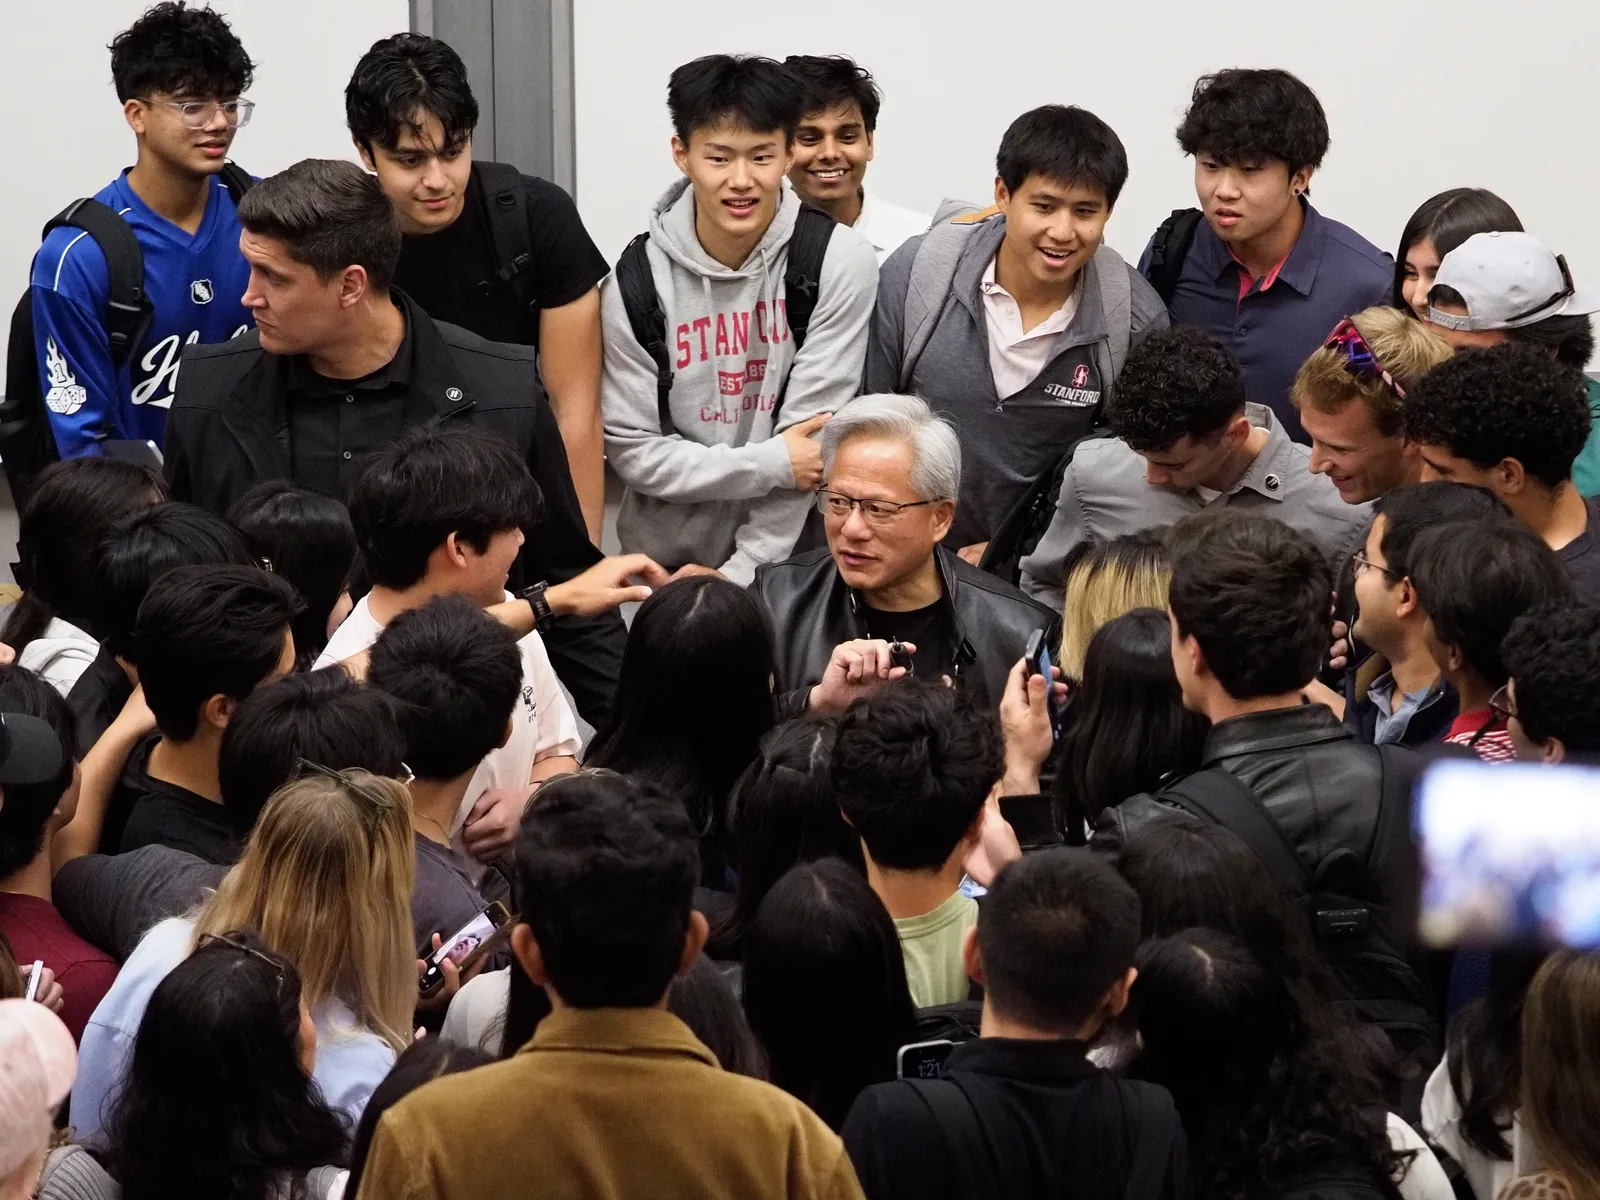
Rien, dans les comptes de Nvidia, n'a changé cette semaine. Les puces se vendent, les commandes courent, les résultats trimestriels sont attendus mardi 17 novembre. Ce qui a changé, c'est le récit. Depuis 2023, Nvidia n'est pas seulement le premier fournisseur de l'intelligence artificielle, c'est son visage : un fondateur en blouson de cuir, des salles combles, des étudiants qui se pressent pour une photo, comme à Stanford au printemps. Une partie de la valeur d'un titre comme celui-là repose sur la confiance accordée à un homme.
Robert Shiller, prix Nobel d'économie en 2013, a consacré un livre à ce mécanisme, Narrative Economics, paru en 2019. Sa thèse : les histoires qui circulent sur les marchés se propagent comme des épidémies, avec une contagion, un pic et un déclin, et elles déplacent les prix autant que les données. L'affaire Huang en offre une illustration presque scolaire. Entre le 28 et le 30 octobre, autour des premières révélations du New York Times, Nvidia recule de 5 %, moins que l'ensemble des semi-conducteurs, dont l'ETF SOXX perd 8,2 % le seul 30 octobre. L'information est publique, mais l'histoire n'a pas encore pris.
Il faut l'aveu, l'enquête, la plainte, puis la rumeur d'éviction pour qu'elle devienne le récit dominant. Depuis son record de clôture du 6 octobre, à 239,24 dollars, l'action a perdu 30,6 %. Jeudi, elle termine à 166,05 dollars (−4,4 % sur la séance), après avoir effacé plus des deux tiers de sa chute du matin.
Acheter la baisse, un réflexe devenu croyance
Reste le geste des particuliers jeudi matin. Il a une histoire. Le 27 janvier 2025, quand l'irruption du chinois DeepSeek fait perdre près de 17 % à Nvidia en une séance, les particuliers achètent pour plus de 562 millions de dollars d'actions, un record depuis 2014 selon Vanda Research. Ceux qui ont tenu bon ont été récompensés : l'action finissait ce jour-là à 118,42 dollars. Un réflexe récompensé devient une règle, et une règle répétée devient une croyance. Cette semaine, Nvidia a concentré à elle seule 61 % des achats des particuliers sur les actions et ETF américains.
« C'est vraiment une histoire de flux à sens unique chez les particuliers. »
Le danger n'est pas d'acheter une baisse. Il est de l'acheter par conditionnement plutôt que par analyse, en supposant que la récompense reviendra parce qu'elle est toujours revenue. Le jour où un récit se brise vraiment, ce réflexe transforme une correction en piège.
Euphorie et peur, les deux battements du marché
Les marchés n'oscillent pas entre le vrai et le faux, mais entre deux humeurs. Les indicateurs de sentiment cherchent à mesurer où se trouve le balancier. Leur intérêt tient à une idée contre-intuitive : quand tout le monde est déjà acheteur, il reste peu d'acheteurs pour faire monter les prix. Quand tout le monde a peur, les vendeurs sont souvent déjà sortis.
| Indicateur | Dernière lecture | Repère |
|---|---|---|
| Particuliers américains pessimistes à six mois (AAII) | 48,4 % (semaine au 4 novembre) | Moyenne historique : 31,5 % |
| Particuliers américains optimistes à six mois (AAII) | 34,1 % | Moyenne historique : 37,5 % |
| Liquidités des gérants (Bank of America) | 3,9 % des actifs (octobre) | Sous 4 % : signal de vente selon la banque |
| Gérants citant les semi-conducteurs comme le pari le plus encombré | 45 % (octobre) | 82 % en juillet |
Sources : American Association of Individual Investors ; Bank of America, enquête mensuelle auprès des gérants de fonds, menée du 2 au 8 octobre 2026.
Le tableau dit une chose étrange : les particuliers américains ont peur, les professionnels restent investis. En octobre, 37 % des gérants interrogés par Bank of America disaient avoir augmenté leur exposition à la technologie, du jamais-vu depuis août 2020, alors même que la « bulle de l'IA » figurait au deuxième rang des risques extrêmes qu'ils redoutent. Craindre une bulle et continuer d'acheter n'a rien d'absurde pour un gérant comparé chaque mois à son indice. Sortir trop tôt peut lui coûter sa place ; rester trop tard ne lui coûte qu'une mauvaise année, partagée avec tous les autres.
« La sagesse du monde enseigne qu'il vaut mieux, pour sa réputation, échouer avec les conventions que réussir contre elles. »
La tulipomanie néerlandaise des années 1630 reste l'image d'Épinal de l'euphorie collective. Les historiens en ont depuis relativisé l'ampleur, mais la satire peinte par Jan Brueghel le Jeune dit l'essentiel : dans une foule, chacun achète parce que les autres achètent, et chacun pleure en même temps quand le prix s'effondre.
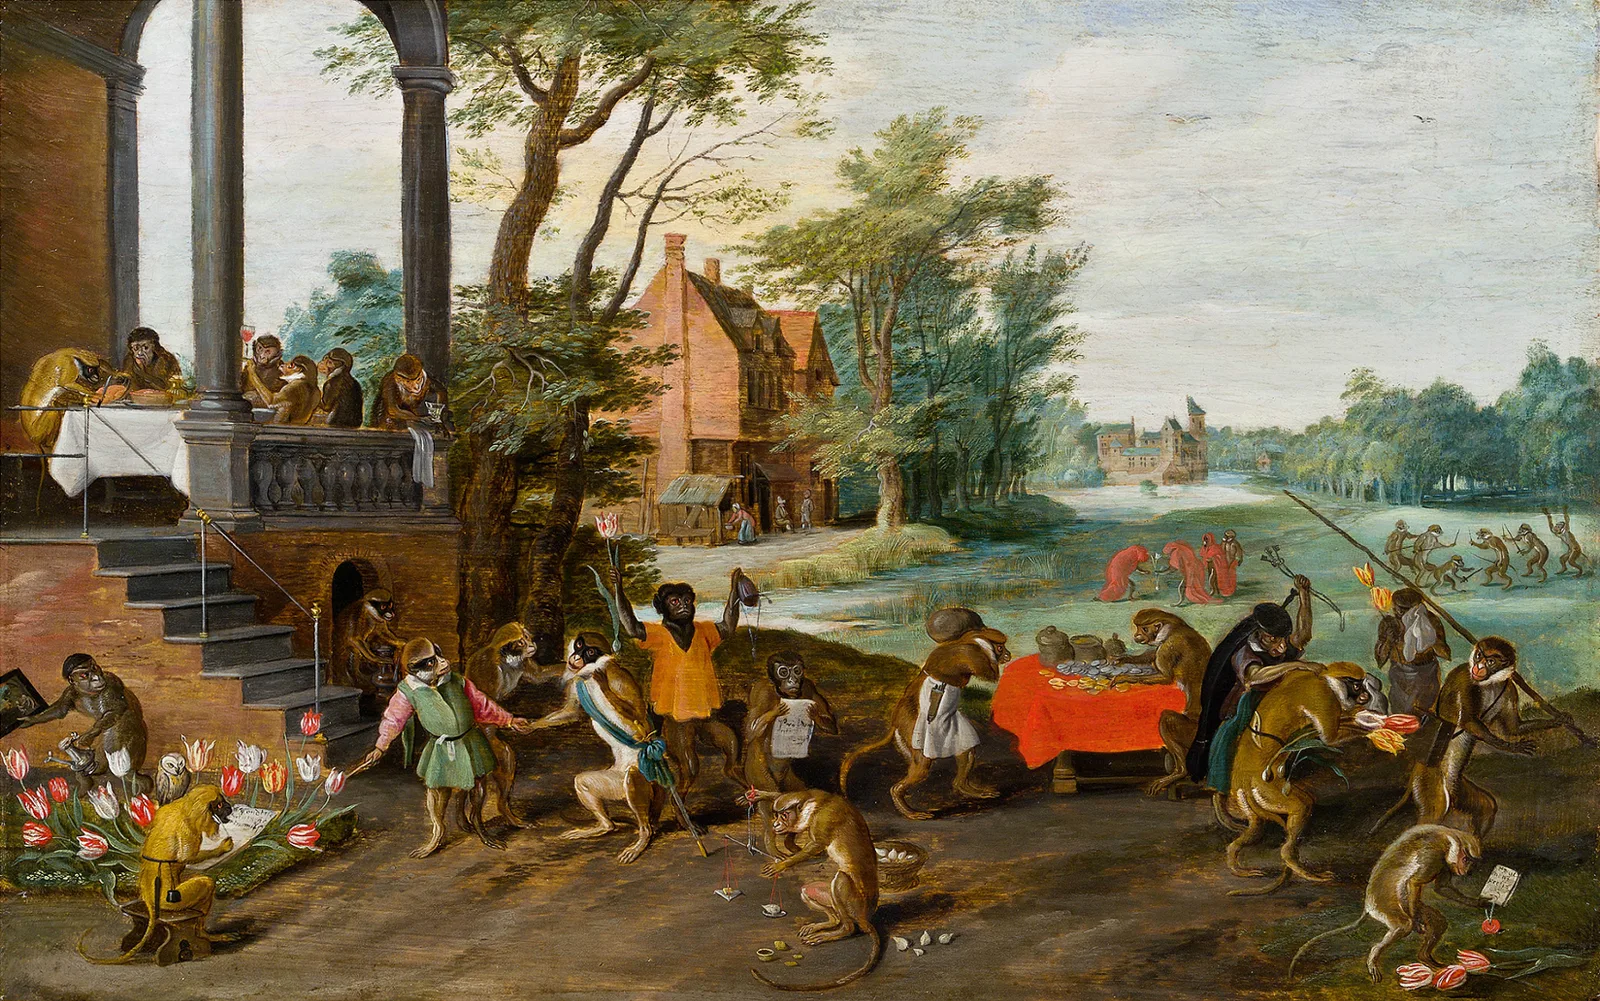
Avoir raison trop tôt, c'est avoir tort
La phrase est attribuée à John Maynard Keynes dans d'innombrables manuels. On ne la trouve pourtant nulle part dans ses écrits. Le site Quote Investigator en a retrouvé la plus ancienne trace en 1986, dans la bouche d'un économiste américain, Gary Shilling, qui l'a reprise en 1993 dans le magazine Forbes. Peu importe son auteur : elle résume le piège qui attend les investisseurs lucides.
« Le marché peut rester irrationnel plus longtemps que vous ne pouvez rester solvable. »
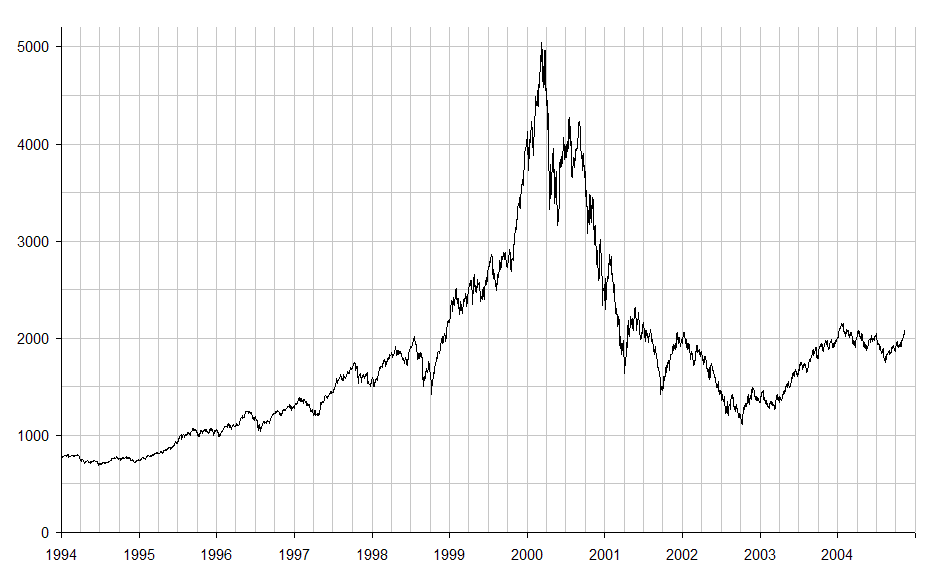
Le 5 décembre 1996, Alan Greenspan, alors président de la Réserve fédérale, s'interroge publiquement sur une « exubérance irrationnelle » des marchés. Le Dow Jones vaut ce soir-là 6 437 points. Il dépassera 11 700 points en janvier 2000, et le Nasdaq mettra plus de trois ans à atteindre son sommet de 5 048 points, le 10 mars 2000. Greenspan avait raison sur le fond. Celui qui aurait parié contre la Bourse ce soir-là aurait eu largement le temps d'être ruiné avant de pouvoir le prouver.
Julian Robertson a vécu la version inverse. Il dirigeait Tiger Management, l'un des plus grands fonds spéculatifs du monde, et refusait d'acheter des valeurs internet qu'il jugeait hors de prix. Les pertes et les départs de clients ont fait fondre ses encours. Le 30 mars 2000, il annonce la fermeture de ses fonds en écrivant qu'il est « inutile d'exposer nos investisseurs au risque dans un marché que, franchement, je ne comprends pas ». Le Nasdaq avait atteint son sommet trois semaines plus tôt. Il allait perdre 78 % jusqu'en octobre 2002.
La leçon ne porte pas sur le bon moment pour vendre, que personne ne connaît. Elle porte sur la taille et la nature des paris. Celui qui a raison avec de l'argent emprunté peut être liquidé avant que les faits lui donnent raison. Celui qui a raison sans levier peut attendre. C'est le cœur de la gestion du risque, et c'est exactement là que se joue le sort de la plupart des particuliers.
Pourquoi la plupart des particuliers perdent
Le chiffre circule partout : 85 % des investisseurs particuliers perdraient de l'argent. Il faut le prendre pour ce qu'il est. Il vient surtout des produits à effet de levier. Depuis 2018, les courtiers européens doivent afficher la part de leurs clients perdants sur les CFD, ces produits dérivés qui permettent de parier sur un cours avec de l'argent emprunté. L'Autorité européenne des marchés financiers (ESMA) relevait alors des taux de 74 à 89 % selon les fournisseurs.
89 %
des quelque 15 000 particuliers suivis par l'AMF sur le Forex et les CFD entre 2009 et 2012 ont perdu de l'argent, 10 900 euros en moyenne.
Source : Autorité des marchés financiers, Lettre de l'Observatoire de l'épargne n° 10, octobre 2014.
Le constat est le même ailleurs. Au Brésil, trois économistes ont suivi les particuliers qui spéculaient chaque jour sur les contrats à terme de l'indice boursier : 97 % de ceux qui avaient persisté plus de 300 séances avaient perdu de l'argent, et à peine 1 % gagnaient plus que le salaire minimum.
Sur les actions détenues sans levier, la perte n'est pas aussi massive, mais le handicap est constant. En 2000, deux chercheurs de l'université de Californie, Brad Barber et Terrance Odean, ont analysé les comptes de 66 465 foyers américains entre 1991 et 1996. Les plus actifs gagnaient 11,4 % par an quand le marché rapportait 17,9 %. Ils n'avaient pas plus mal choisi leurs actions que les autres : ils achetaient et vendaient trop, et les frais faisaient le reste. Le titre de leur article est resté célèbre : « Le trading nuit gravement à votre patrimoine ». Le cabinet Dalbar mesure chaque année le même écart sur les fonds américains. En 2024, l'épargnant moyen en actions a fait 8,48 points de moins que le S&P 500. En 2025, l'écart est tombé à 0,72 point, le plus faible depuis 2012. Une bonne année ne fait pas une tendance.
Les biais qui coûtent le plus
- L'excès de confiance : on surestime ce que l'on sait, donc on intervient trop. C'est le mécanisme décrit par Barber et Odean.
- L'aversion aux pertes : selon les travaux de Daniel Kahneman et Amos Tversky, une perte pèse environ deux fois plus lourd qu'un gain du même montant. On s'accroche alors à une ligne perdante pour ne pas « matérialiser » la perte.
- L'effet de disposition, son corollaire : on vend trop vite ce qui monte et trop tard ce qui baisse. Dans les comptes étudiés par Terrance Odean en 1998, les gains étaient réalisés environ 50 % plus souvent que les pertes.
- Le mimétisme et la peur de rater le train : on achète ce qui a déjà monté, parce que tout le monde en parle.
- Le biais de récence : on prolonge la dernière tendance. Après trois ans de hausse de l'IA, une baisse paraît une anomalie ; après trois semaines de chute, une hausse paraît impossible.
Aucun de ces biais n'est une faute individuelle. Ce sont des réglages par défaut du cerveau, utiles dans la vie courante et coûteux devant un écran de cotation. Les professionnels les ont aussi. La différence est qu'ils travaillent avec des règles écrites, des comités et des limites de risque pour les tenir à distance.
Novembre, la saison des optimistes
Le calendrier est lui-même un récit. Depuis 1950, le S&P 500 a progressé entre fin octobre et fin avril dans 58 années sur 76, avec un gain moyen d'environ 7 %, contre environ 2 % de mai à octobre, selon des données compilées par The Motley Fool. C'est le fondement du vieil adage « Sell in May » et des « six meilleurs mois » popularisés par le Stock Trader's Almanac.
L'effet est plus net encore après des élections de mi-mandat. Depuis 1950, le S&P 500 a toujours été plus haut un an après le scrutin, avec un gain moyen de 15,4 % selon Capital Group. Ryan Detrick, de Carson Group, relève que les années de midterms connaissent en moyenne une baisse de 17,5 % entre leur sommet et leur creux, suivie d'un rebond moyen de 31,7 % dans les douze mois qui suivent le point bas.
+15,4 %
Gain moyen du S&P 500 dans l'année qui suit une élection de mi-mandat depuis 1950. Il n'a jamais été négatif.
Source : Capital Group.
Deux précautions s'imposent. La première est statistique : dix-neuf élections forment un échantillon minuscule, et le site StockCharts note qu'en retirant les années de midterms, la moyenne de novembre à avril tombe à 4,7 %. La seconde est psychologique : une régularité connue de tous finit par être anticipée, donc atténuée. Cette année, la première semaine après le scrutin a d'ailleurs démenti le scénario, avec une chute de 13 % de l'ETF SOXX.
L'IA, des attentes au bord du vide ?
C'est sur l'intelligence artificielle que ces mécanismes se concentrent aujourd'hui. Les montants donnent le vertige : Goldman Sachs estime à environ 7 600 milliards de dollars les dépenses liées à l'IA entre 2026 et 2031. En juillet, 82 % des gérants interrogés par Bank of America désignaient l'achat de semi-conducteurs comme le pari le plus encombré du marché. Quand une thèse fait consensus à ce point, le prix intègre déjà le meilleur scénario. Il suffit alors d'une déception, pas d'une catastrophe, pour que le mouvement s'inverse.
L'histoire de Cisco sert souvent d'avertissement. En mars 2000, le fabricant de routeurs, qui fournissait l'infrastructure d'internet, devient brièvement la première capitalisation boursière mondiale. Internet a tenu toutes ses promesses et Cisco est restée rentable. Son action a pourtant perdu plus de 80 % en deux ans, et vingt ans plus tard, elle n'avait toujours pas retrouvé son cours de 2000. La comparaison a ses limites : rapportée à ses bénéfices, mesurée par le PER, Nvidia se paie bien moins cher que Cisco à l'époque. Mais la leçon tient. Une excellente entreprise peut faire un mauvais placement quand on la paie pour un avenir parfait.
Les signaux d'un retournement
- Le discours des clients : les dépenses d'investissement annoncées par Microsoft, Alphabet, Amazon et Meta. Un ralentissement prévu compterait davantage qu'un trimestre décevant.
- Le crédit : les loueurs de calcul financés par la dette, comme CoreWeave ou Nebius, ont été parmi les plus touchés jeudi. Leur coût d'emprunt est un baromètre avancé du secteur.
- Les particuliers : des achats massifs à chaque baisse prolongent une hausse. Le jour où ils cessent, le dernier soutien disparaît.
- Mardi 17 novembre, après la clôture : les résultats trimestriels de Nvidia, les premiers sans Jensen Huang.
Pour votre portefeuille
Les biais ne disparaissent pas parce qu'on les connaît. Daniel Kahneman le reconnaissait lui-même : des décennies à les étudier ne l'en avaient pas libéré. Ce qui fonctionne, c'est de décider avant l'émotion. Écrire à froid la part maximale d'une action ou d'un secteur, les conditions de vente, le rythme des achats. Investir une somme fixe à intervalles réguliers, le principe de l'investissement programmé, retire au cerveau la tentation de deviner le bon moment. La diversification limite le poids d'un seul récit, et le rééquilibrage oblige à vendre un peu de ce qui a monté pour racheter ce qui a baissé, l'exact contraire de l'instinct.
Reste à vérifier, les semaines comme celle-ci, que le portefeuille réel ressemble encore à la stratégie écrite. Une ligne Nvidia achetée pour 3 % du portefeuille peut en peser 8 % deux ans plus tard sans qu'aucune décision n'ait été prise. C'est l'écart que Caplora mesure : entre ce que vous aviez prévu de faire et ce que le marché, ou vos émotions, ont fait de votre portefeuille.
Rejoignez la communauté Caplora
Lisez cette lettre en entier, et recevez gratuitement :
- Les newsletters de Caplora
- Les analyses d'entreprises
- Le rapport macro des marchés financiers
Une analyse n'est pas un conseil en investissement : la décision reste la vôtre.